La memoria di ARERA 360/2026/I/com, resa alla X Commissione della Camera il 13 ottobre, va approfondita.
Riguarda i prezzi di energia elettrica e gas, i mercati all’ingrosso e al dettaglio.
Vista la precaria situazione del paese, e l’aumento costante della c.d. povertà energetica, sarebbe essenziale che il Parlamento disponesse di elementi conoscitivi molto più aggiornati e verificabili, per meglio comprendere la situazione, le cause delle criticità, evidenziate dalla stessa ARERA, e le conseguenze economiche che ne deriveranno per le famiglie e per il sistema produttivo nazionale.
L’urgenza è dovuta ovviamente all’esplosione dei costi energetici, al difficile funzionamento del mercato e alla necessità di distinguere i fattori strutturali da quelli esogeni, suscettibili dei soliti interventi correttivi estemporanei.
Questi gli argomenti da approfondire:
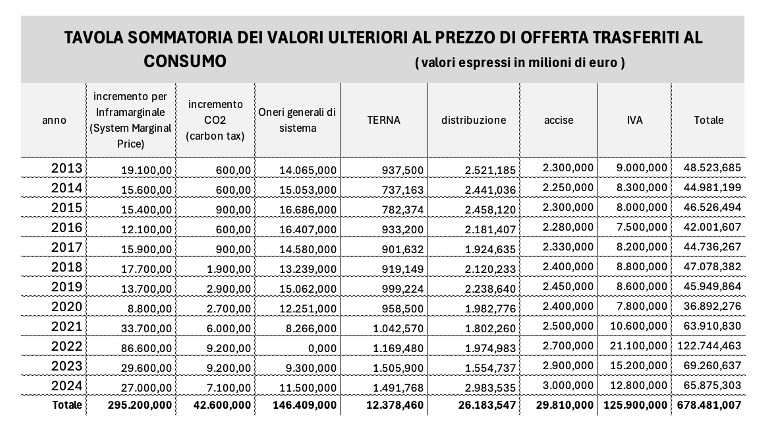
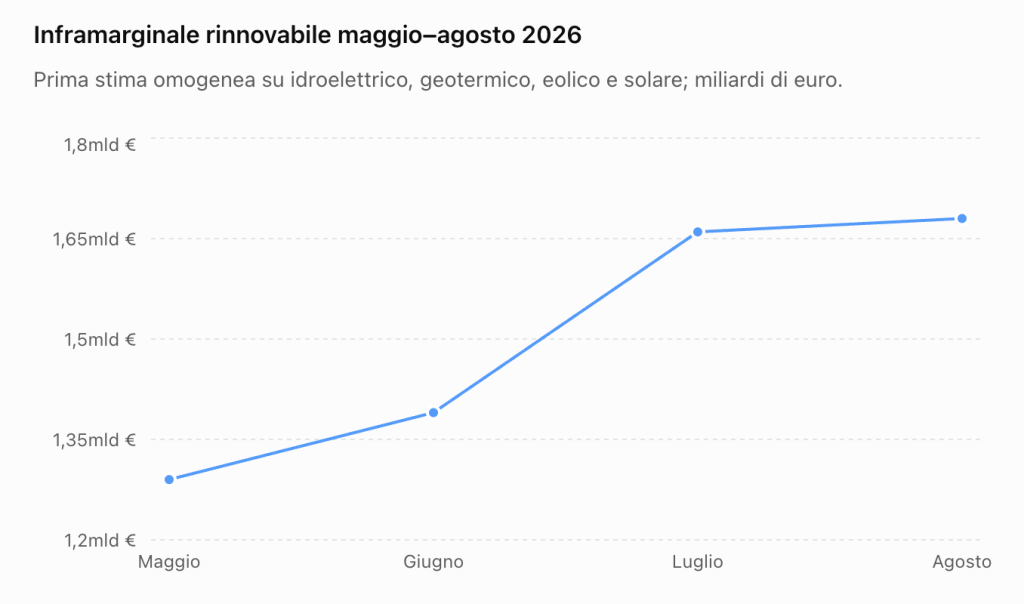
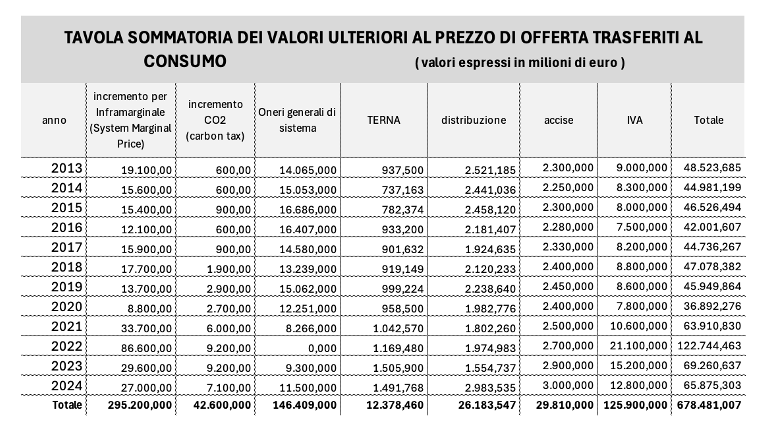
1. Ricavi inframarginali
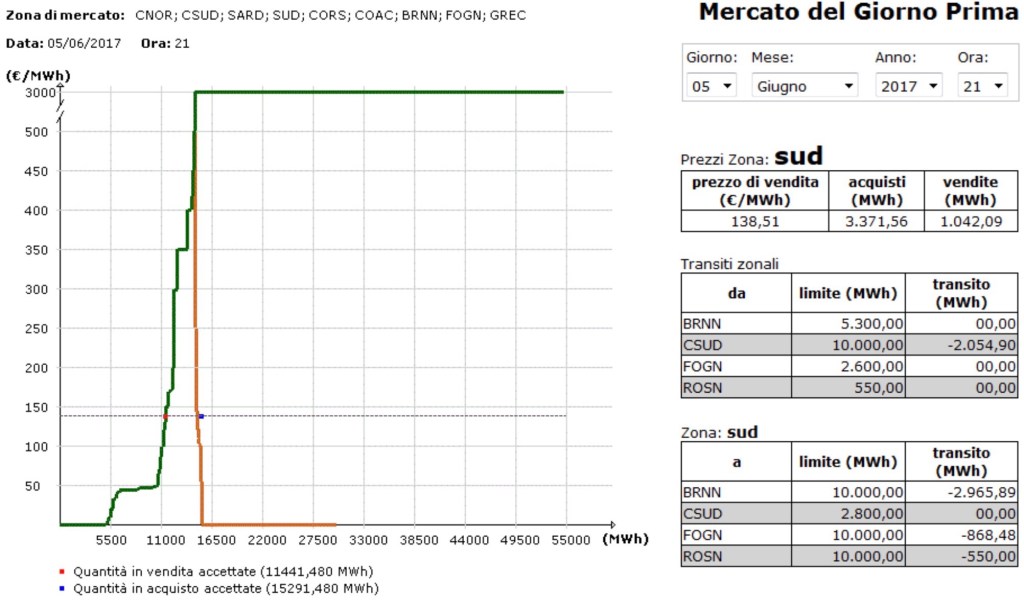
La memoria descrive la frequenza e il prezzo delle tecnologie marginali, ma non presenta alcun bilancio dei ricavi inframarginali per tecnologia, regime incentivante, esposizione al mercato e copertura contrattuale.
Dovrebbe invece effettuare una “ricostruzione”, nel periodo 2024–2026, dei volumi venduti, dei prezzi di valorizzazione, dei regimi contrattuali e della quota di ricavi trasferita ai consumatori mediante i meccanismi regolati.
2. Potere di mercato e trattenimento di capacità
La memoria menziona il trattenimento fisico ed economico di capacità, limitandosi a dichiarare che sta analizzando,caso per caso, le possibili manipolazioni.
In attesa dei risultati, previsti peraltro nel 2028, non conoscendo i criteri di analisi, sarà necessario distinguere offerte elevate ma giustificate, e condotte unilaterali o coordinate in grado di distorcere il mercato.
La memoria non indica il numero dei casi in verifica, né dà alcuna indicazione sullo sviluppo delle indagini del 2025 e, in particolare,del procedimento 272/2026/R/eel.
Forse se ne occuperà la Magistratura dopo le dichiarazioni al Senato di Calenda.
3. Formazione del PUN e ruolo del gas
La memoria rapporta il livello del PUN al mix italiano e al gas, ma segnala anche una maggiore frequenza di marginalità di altre tecnologie e delle importazioni nel 2026.
La frequenza delle ore marginali, i prezzi in tali ore, i volumi e i vincoli di rete possono produrre risultati diversi.
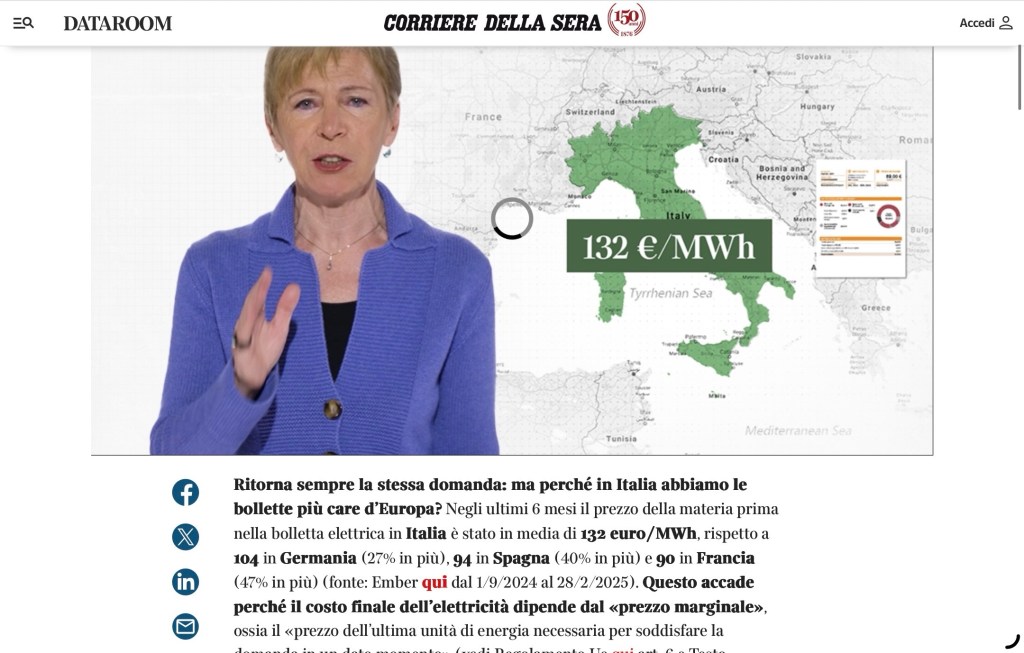
Sarebbe utile una decomposizione quantitativa del differenziale italiano rispetto alle altre borse europee, con analisi esplicite e non semplici attribuzioni causali.
4. Rinnovabili, accumuli e trasferimento dei benefici
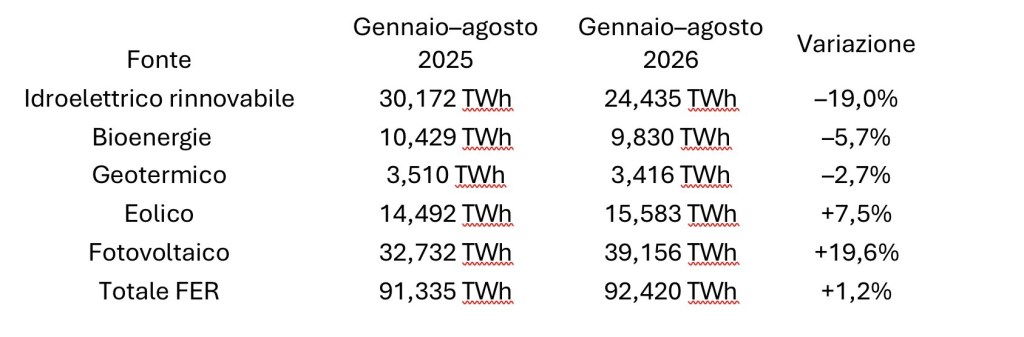
Non è ancora chiaro perché l’incremento delle fonti a minor costo marginale non si traduca mai in una riduzione delle bollette.
La memoria individua rinnovabili e accumuli come percorso strutturale, ma non presenta scenari quantitativi di beneficio per i consumatori.
Sarebbe invece necessario prevedere lo scenario 2027–2030, che discrimini l’effetto sui prezzi spot, costi di rete, dispacciamento, remunerazioni degli accumuli e costo dei meccanismi di sostegno; confronto tra esposizione spot, PPA e CfD; criteri pubblici di verifica ex-post dei benefici per i consumatori.
5.GSE,ASOS e trasparenza dei flussi
La memoria indica gli oneri generali di sistema, tra le componenti dei prezzi finali, senza mai dare un rendiconto dei flussi relativi ai diversi regimi incentivati dal GSE.
È invece essenziale evitare di sommare ricavi e incentivi di produzioni differenti come se fossero risorse liberamente disponibili.
È urgente un quadro della situazione 2024-2026 per regime: energia ritirata o valorizzata, ricavi, pagamenti, differenziali, saldo e imputazione alle componenti tariffarie, con riconciliazione con GSE e CSEA.
6. Prezzi europei e competitività industriale
Il grafico 5.2 riguarda i non domestici: Italia 26,3, Francia 17,4, Germania 23,8, Spagna 16,1 c€/kWh nel 2025.
Il grafico 5.1 riguarda i domestici (Italia 35,1 c€/kWh). Nel grafico non domestico la componente energia e vendita italiana è 14,0 c€/kWh, contro 9,6 in Francia, 10,7 in Germania e 9,2 in Spagna.
La differenza è rilevante, ma sarebbe necessario uniformare le classi di consumo, la recuperabilità delle imposte, l’intensità energetica e i profili di prelievo.
Un confronto omogeneo per bande Eurostat e settori ATECO, al netto delle imposte recuperabili e tenendo conto delle agevolazioni.
7. Mercato libero, tutele e qualità della concorrenza
La tabella 4.2 mostra prezzi domestici medi fatturati di 36,91 c€/kWh nel libero, 30,03 nella maggior tutela e 27,23 nelle tutele graduali.
Il dato in sé è significativo, ma la diversa composizione dei clienti, l’anzianità dei contratti, il mix fisso/variabile e i meccanismi di aggiudicazione delle “tutele graduali” impediscono di attribuire la differenza ai margini dei venditori.
Il monitoraggio segnala inoltre numerose sottoscrizioni di offerte peggiorative. La memoria prospetta misure di trasparenza, ma non isola le cause economiche del fenomeno.
8.Comprensibilità delle offerte e responsabilità del disegno regolatorio.
La memoria rileva che, nel primo semestre 2026, il prezzo medio fatturato ai clienti domestici nel mercato libero supera del 22,9% quello della maggior tutela e del 35,5% quello del servizio a tutele graduali.
Segnala inoltre che i clienti domestici, che hanno cambiato il fornitore o il contratto, hanno scelto, nella maggioranza dei casi, condizioni di prezzo peggiorative rispetto alle alternative considerate nel monitoraggio.
Queste evidenze non autorizzano, da sole, a concludere che ciascuna scelta sia irrazionale: contano il momento della stipula, la protezione dal rischio di prezzo, la durata e altri attributi contrattuali.
Rendono tuttavia necessaria una verifica dell’effettiva capacità del mercato di produrre scelte informate e risultati concorrenziali favorevoli.
L’Autorità non attribuisce espressamente tali risultati a una presunta inerzia dei consumatori.
Al contrario, riconosce uno “squilibrio strutturale, informativo e di forza contrattuale” tra singoli clienti e venditori e promette, come sempre, interventi di standardizzazione delle offerte, semplificazione dei corrispettivi e rafforzamento degli avvisi sulle modifiche contrattuali.
Sarebbe necessario esaminare se l’architettura normativa e commerciale, nella sua concreta applicazione, abbia generato prodotti che un utente ordinario è in grado di comprendere, confrontare e controllare senza competenze tecniche specialistiche.
La libertà formale di scegliere tra numerose offerte non coincide necessariamente con la capacità sostanziale di individuarne il costo atteso.
Quote fisse, indici variabili, spread, durate promozionali, rinnovi, servizi accessori e differenze nelle modalità di comunicazione rendono impossibile la comparazione.
Una regolazione che si limita ad aumentare l’informazione senza verificarne la reale intelligibilità, rischia di trasferire sul cliente l’onere di decifrare una complessità prodotta a monte.
Il punto non è eliminare la varietà commerciale ma accertare se la presentazione e la struttura dei prodotti consentano un confronto effettivo del prezzo complessivo, dei rischi e delle condizioni di rinnovo.
Per questo servirebbero prove di comprensione su campioni rappresentativi, confronti tra costi stimati al momento della scelta e costi effettivamente sostenuti, analisi dei canali di vendita e verifica degli effetti delle nuove regole entrate in vigore il 1° aprile 2026.
9. Piccole imprese e ripartizione dei costi
La tabella 4.3 presenta un divario molto elevato tra piccoli e grandi prelievi.
La componente energia passa da 20,98 a 11,95 c€/kWh, ma cambiano anche i servizi di rete, oneri e imposte.
Il confronto aggregato può risentire di tensione di allacciamento, profilazione e agevolazioni.
Serve un’analisi che distingua costo del servizio, scelte redistributive e condizioni di mercato.
10. Accumuli e tecnologie di picco:beneficio netto
La memoria mostra prezzi medi elevati nelle ore in cui sono marginali idroelettrico di modulazione e pompaggio.
Per giudicare l’effetto degli accumuli sarebbe necessario confrontare uno scenario con e uno senza la capacità disponibile, includendo servizi di sistema e costi di investimento.
11.Valutazione complessiva degli esiti del mercato
La memoria individua prezzi elevati, rischi di potere di mercato e difficoltà dei clienti, ma non costituisce ancora una valutazione storica degli esiti della liberalizzazione.
Una valutazione improcrastinabile dopo 25 anni.
Ovvio che la valutazione richiederebbe un mandato specifico e un perimetro metodologico espliciti: prezzi reali, qualità, investimenti, affidabilità, entrata e uscita degli operatori, concentrazione, trasferimento dei benefici e protezione dei vulnerabili.
Sarebbe utile un’indagine conoscitiva con indicatori, serie storiche, confronti internazionali e distinzione tra risultati regolatori, effetti di mercato e fattori esogeni.
"Mi piace" Caricamento...