Il futuro del gas

l prezzo del metano viene aggiornato ogni giorno qui e possiamo seguirlo assieme alle curve forward.

Poi ci dicono quanto gas c’è negli stoccaggi europei: tedeschi, italiani e olandesi; disponiamo dei dati sugli arrivi di LNG, sulle importazioni via gasdotto, sui terminali di rigassificazione e sulle principali rotte marittime.

Due giorni fa, la media degli stoccaggi europei era del 74,6%, con 845 TWh di gas disponibili. L’Italia sfiora il 90%, la Germania è al 61,2% e l’Olanda al 64,7%.

La Germania,sotto di 20 punti rispetto allo storico, è il principale mercato industriale europeo dove si concentra la domanda continentale di gas.

Gas Infrastructure Europe ritiene il sistema europeo ancora sufficientemente flessibile, ma sottolinea che il margine di manovra sarà più ristretto e che la disponibilità di LNG diventerà essenziale.

La Bundesnetzagentur tedesca, correttamente, afferma oggi che l’approvvigionamento è stabile e che il rischio immediato di una situazione di tensione resta basso.

Nello stesso documento, però, segnala che gli stoccaggi tedeschi sono molto inferiori rispetto agli anni passati e che è più che probabile arrivare alla fine dell’inverno con livelli bassi.

Ciò significa che il sistema è meno elastico per affrontare il futuro qualora, nei prossimi mesi, qualcosa andasse storto.

Questa parte del messaggio non arriva mai al consumatore.

Il contratto di novembre, tra il 29 settembre e il 20 ottobre, è passato da meno di 70 €/MWh a un massimo intraday superiore a 90 €/MWh, per poi ridiscendere nell’area 85-88,oggi di nuovo 90.

La forward non rappresenta il prezzo massimo che potrà verificarsi durante l’inverno, ma il prezzo al quale oggi compratori e venditori si accordano sul rischio medio relativo a una determinata consegna.

Questa è l’essenza di quel indice sulla base del quale paghiamo il gas! Così hanno voluto i produttori!

Un gennaio quotato a 88 €/MWh può quindi comprendere giornate a 70 e giornate a 130, senza che la media mensile si discosti dalla quotazione iniziale.

Ed è qui che il livello degli stoccaggi assume un significato completamente diverso.

Se guardiamo l’andamento del TTF nel corso degli ultimi mesi non possiamo non prendere atto del cambiamento registrato nelle curve di prezzo che si sono mosse penalizzando principalmente il periodo estivo giocando proprio sull’attesa necessità di ripristino degli stoccaggi di Germania e Olanda.

Ma una crisi energetica non comincia quando i depositi finiscono a zero. Il mercato reagisce molto prima.

Se la Germania scendesse sotto il 50% degli stoccaggi prima della metà di dicembre e, contemporaneamente, le previsioni meteorologiche indicassero un’ondata di freddo sull’Europa centrale, operatori e traders non aspetterebbero di vedere materialmente diminuire le forniture.

Si chiederebbero quale potrebbe essere il livello delle scorte a febbraio e marzo. Leggerebbero sotto il 40% nelle prime settimane di gennaio e allora la questione diventerebbe ancora più delicata a fine gennaio, portandosi sotto il 30%.

Tutto troppo presto pensando a quando finisce l’inverno.

Ma questo scenario di potenziale criticità su cosa si fonda?

Sul confronto dei livelli di consumo dello scorso inverno con i livelli attesi delle consegne e degli stoccaggi.

Lo scorso inverno è stato straordinariamente mite, un inverno anomalo e per questo il mercato potrebbe iniziare a incorporare scenari di distruzione della domanda, interventi pubblici o, negli scenari estremi, forme di contenimento dei consumi industriali.

Interventi che sono del tutto probabili se pensiamo che lo scorso anno la Germania ha chiuso il periodo invernale con scorte disponibili al 21,6%. Un numero troppo vicino a quel 20% che oggi manca nelle scorte tedesche.

Ricordiamo anche che il razionamento non deve verificarsi realmente perché produca effetti sull’andamento dei prezzi. È sufficiente che diventi credibile.

Ed è proprio questa non linearità che rende fragile la rappresentazione apparentemente rassicurante di una curva TTF ordinata intorno a 85-90 €/MWh per i prossimi mesi invernali.

Il percorso del mercato potrebbe non essere: 90, 95, 100, 105. Potrebbe invece essere: 90, poi improvvisamente 120; successivamente 105; quindi nuovamente 140 in presenza di una nuova previsione meteorologica sfavorevole.

E il tutto non è irrazionale dal momento che sarebbe il normale comportamento di un mercato che cerca di anticipare marginando sulla possibile scarsità futura.

Per il consumatore italiano esiste poi un’altra possibile fonte di equivoco. L’Italia dispone oggi di stoccaggi vicini al 90%.

È certamente una buona notizia sotto il profilo della sicurezza fisica degli approvvigionamenti.

Ma non significa che l’Italia sia protetta dal rischio di prezzo e stando alle dichiarazioni di Pichetto Fratin il gas stoccato costa 40 €/MWh

Il TTF è un mercato europeo, è il mercato che fa il prezzo al nostro gas.

Se Germania, Paesi Bassi o altri grandi mercati fossero costretti ad aumentare rapidamente la propria domanda di LNG, il prezzo marginale europeo salirebbe anche per l’Italia.

E poiché il gas continua ad avere un ruolo importante nella formazione del prezzo dell’elettricità italiana, la tensione potrebbe trasferirsi rapidamente anche sul PUN. Il consumatore italiano potrebbe quindi trovarsi nella situazione apparentemente paradossale di avere gas fisicamente disponibile ma energia comunque molto costosa.

Esiste infine un altro segnale: il prezzo dei contratti TTF della primavera e dell’estate 2027 è progressivamente salito. Aprile quota oggi oltre 75 €/MWh, maggio circa 71, giugno 69 e l’intera estate 2027 intorno a 69,6 €/MWh.

Perché il mercato continua a pagare così tanto il gas che servirà quando l’inverno sarà ormai finito?

Una possibile spiegazione è che il mercato punta sulla certezza che l’Europa esca dall’inverno con depositi semivuoti e che debba quindi competere aggressivamente sui mercati internazionali per ricostituirli.

In altre parole, la curva estiva alta non necessariamente tranquillizza sull’inverno: al contrario potrebbe essere proprio una conferma del rischio invernale.

Nessuno può sapere oggi quale sarà la temperatura di gennaio. Nessuno può affermare con serietà che si verificherà una crisi degli approvvigionamenti. La stessa Bundesnetzagentur considera con prudenza il rischio immediato e sottolinea che importazioni via gasdotto, LNG, stoccaggi, infrastrutture e domanda devono essere valutati insieme. Ma proprio per questo sarebbe necessario offrire al consumatore un’informazione diversa.

Una informazione non allarmistica, non rassicurante per politica, ma semplicemente completa:

  • Dire che gli stoccaggi UE sono al 75% senza spiegare che quelli tedeschi sono poco sopra il 60% fornisce un’informazione vera ma incompleta sui segnali di prezzo che devono essere percepiti.
  • Dire che il TTF quota 88 €/MWh senza spiegare che ha appena toccato 90 e che la curva estiva resta sopra 65-70 €/MWh significa fornire un altro frammento.
  • Dire che l’Italia dispone di scorte prossime al 90% senza spiegare che il prezzo italiano continuerà comunque a dipendere dal mercato europeo costituisce ancora un altro frammento.

Il consumatore, però, non paga “frammenti di notizie” ma il risultato  complessivo e una famiglia, per esempio, deve decidere se scegliere un’offerta fissa o variabile. Un’impresa deve valutare se coprirsi, per quale quota e per quanto tempo. Un’industria energivora deve decidere prezzi, produzione, scorte e investimenti. Per prendere queste decisioni dovrebbe poter conoscere non soltanto il prezzo di oggi, ma anche i rischi ragionevolmente individuabili di domani.

E quindi a chi giova un sistema informativo nel quale ogni singolo dato è disponibile, ma non viene mai ricomposto in un quadro completo comprensibile?

Un consumatore meno informato sul rischio tende inevitabilmente a reagire “dopo”. E chi si muove tardi sui mercati energetici normalmente compra quando il rischio è già parte del prezzo.

Gli operatori professionali dispongono di desk energetici, modelli meteorologici, terminali finanziari, analisti e strategie di hedging.

Il piccolo imprenditore,e la famiglia, dispongono, nella migliore delle ipotesi, del telegiornale, delle dichiarazioni di un ministro sempre sul vago perché non è il suo mestiere,di un’autorità che senz’altro non lo aiuta, e della bolletta.

La vera questione di equità informativa potrebbe essere tutta qui. Non chiedere che qualcuno preveda la crisi. Chiedere che il consumatore sia messo nelle condizioni di comprenderne per tempo la possibilità. Perché quando una famiglia o un’impresa scopre il rischio dalla bolletta, non sta più ricevendo un’informazione. Sta semplicemente pagando le conseguenze di qualcosa che altri avevano già cominciato a prezzare molto tempo prima.

Tra le variabili geopolitiche da considerare rimane anche l’eventuale riapertura, totale o parziale, dei flussi russi attraverso il sistema Nord Stream.

Allo stato attuale questa ipotesi non può essere assunta perché restano rilevanti ostacoli politici, regolatori e sanzionatori. Tuttavia, la disponibilità tecnica residua di una linea di Nord Stream 2 e il riemergere periodico di ipotesi negoziali rendono prudente non escludere completamente questa eventualità dagli scenari di medio termine.

Un eventuale ritorno di volumi significativi di gas russo via Nord Stream avrebbe un effetto potenzialmente ribassista soprattutto sulla curva TTF primavera-estate 2027, perché ridurrebbe la dipendenza europea dal LNG marginale e faciliterebbe la ricostituzione degli stoccaggi dopo l’inverno.

Per questa ragione Nord Stream 2, con i suoi 27,5 mld di nmc trasportabili, ( 50% del nominale)  può essere considerato una variabile asimmetrica: non rappresenta oggi un elemento di sostegno dello scenario centrale, ma costituisce una possibile opzione ribassista nel caso di una distensione geopolitica e di una riattivazione effettiva dei flussi.

 Una seconda variabile geopolitica, teoricamente di segno opposto alla prima, riguarda la sicurezza delle rotte marittime attraverso lo Stretto di Hormuz e il sistema Mar Rosso – Bab el-Mandeb – Suez.

Hormuz rappresenta il rischio più diretto per il mercato europeo del gas, perché da questa rotta transitava una parte rilevantissima delle esportazioni di LNG del Qatar e degli Emirati.

Le perturbazioni del 2026 hanno già mostrato quanto rapidamente una restrizione dei transiti possa ridurre la disponibilità di carichi destinati all’Europa e all’Asia, costringendo gli acquirenti europei a competere più aggressivamente per LNG alternativo.

A ottobre, le esportazioni LNG qatariote ed emiratine risultavano ancora largamente inferiori ai livelli precedenti alla crisi, mentre il TTF si manteneva nell’area degli 85-90 €/MWh.

Il Mar Rosso presenta un rischio differente ma complementare.

Anche quando il gas riesce a lasciare il Golfo, tensioni a Bab el-Mandeb o lungo la rotta di Suez possono obbligare le metaniere a percorsi più lunghi, aumentare i tempi di consegna, assorbire maggiore capacità della flotta mondiale e far crescere i costi di trasporto.

L’IEA ha già evidenziato come le limitazioni ai transiti nel Mar Rosso e le deviazioni di rotta abbiano aumentato la volatilità dei noli LNG.

Le due variabili possono poi sommarsi. Una contemporanea riduzione dei transiti a Hormuz e una maggiore difficoltà lungo il Mar Rosso produrrebbero non soltanto una diminuzione dei volumi disponibili, ma anche un rallentamento della rotazione delle navi, rendendo più difficile sostituire rapidamente il LNG mediorientale con forniture provenienti da altre aree.

Per il TTF questo costituisce una variabile prevalentemente rialzista e asimmetrica: una progressiva normalizzazione delle rotte potrebbe ridurre il premio di rischio oggi incorporato nei prezzi, mentre una nuova escalation avrebbe effetti potenzialmente molto più rapidi e violenti, soprattutto in presenza di bassi livelli di stoccaggio europeo e di un inverno rigido

Per questa ragione Hormuz e Mar Rosso devono essere considerati non soltanto come rischi geopolitici, ma come veri moltiplicatori della volatilità del mercato LNG europeo.

L’andamento del TTF su una finestra temporale più ampia consente di collocare le quotazioni attuali nel loro contesto storico.

 Il picco eccezionale del 2022 rappresentò la combinazione di riduzione dei flussi russi, forte competizione internazionale per il LNG, bassi livelli di stoccaggio e tensione geopolitica: una vera “tempesta perfetta” che mise a nudo il livello di sudditanza energetica che ancora oggi caratterizza, in assenza di reali misure, il sistema dei Paesi membri della UE.

Le quotazioni attuali, pur molto inferiori ai massimi raggiunti allora, mostrano nuovamente una significativa accelerazione rispetto ai livelli osservati nel 2024-2025. Il confronto storico aiuta quindi a distinguere tra l’attuale fase di tensione e gli estremi del 2022, senza tuttavia sottovalutare la rapidità con cui il mercato del gas può modificare le proprie aspettative.
L’informazione prima del botto

Quando il consumatore industriale scopre a gennaio che il PUN vale 250 €/MWh non sta più ricevendo una previsione: è il conto, ma senza aver ricevuto il menu.

L’informazione dovrebbe invece permettere, a imprese e famiglie, di comprendere in anticipo quali scenari sono diventati ragionevoli, quali rischi stanno aumentando e quali scelte di copertura possano essere valutate.

Nessuno può sapere oggi quale sarà il PUN di gennaio.

Oggi però sappiamo che il TTF quota 90 €/MWh, la CO₂ resta elevata, la produzione termoelettrica è tornata a crescere, quella idroelettrica è giù di un terzo e che il PUN di ottobre sarà superiore ai 220 €/MWh.

Il sistema è entrato in un regime di prezzi elettrici molto onerosi di cui si parla poco.

L’eventuale,ulteriore, crisi invernale non sarebbe quindi il semplice passaggio da una situazione normale ad una eccezionale ma da una situazione già costosa ad una difficilissima da governare.

Quindi cercare di comprendere, oggi, la traiettoria possibile del PUN non significa fare allarmismo ma permettere al consumatore — domestico o industriale — di prepararsi, prima che il rischio diventi prezzo.

AVVERTENZA PER LE UTENZE DOMESTICHE RESIDENTI

Il PUN è un prezzo all’ingrosso e non coincide con il prezzo finale in bolletta.

Per una famiglia residente, con potenza di 3 kW e consumi nell’ordine dei 2.700 kWh, ai valori del IV trimestre 2026 i soli corrispettivi ARERA per trasporto/gestione del contatore e oneri generali valgono complessivamente circa 95 €/MWh equivalenti.

A questi si aggiungono l’accisa e l’IVA al 10%, applicata sull’importo complessivo della bolletta.

Inoltre il cliente sostiene anche le spese dispacciamento, delle perdite di rete e della commercializzazione del contratto di vendita, in misura variabile secondo il contratto.

Semplificando al PUN non va sommato un solo importo fisso; il costo finale è sensibilmente superiore e cresce ulteriormente all’aumentare del PUN.

Non si sbaglia se per avere una stima del costo della bolletta si raddoppia il valore del PUN e quindi oggi mezzo euro a kilowattora.

Arera alla Camera

La memoria di ARERA 360/2026/I/com, resa alla X Commissione della Camera il 13 ottobre, va approfondita.

Riguarda i prezzi di energia elettrica e gas, i mercati all’ingrosso e al dettaglio.

Vista la precaria situazione del paese, e l’aumento costante della c.d. povertà energetica, sarebbe essenziale che il Parlamento disponesse di elementi conoscitivi molto più aggiornati e verificabili, per meglio comprendere la situazione, le cause delle criticità, evidenziate dalla stessa ARERA, e le conseguenze economiche che ne deriveranno per le famiglie e per il sistema produttivo nazionale.

L’urgenza è dovuta ovviamente all’esplosione dei costi energetici, al difficile funzionamento del mercato e alla necessità di distinguere i fattori strutturali da quelli esogeni, suscettibili dei soliti interventi correttivi estemporanei.

Questi gli argomenti da approfondire:

1. Ricavi inframarginali

La memoria descrive la frequenza e il prezzo delle tecnologie marginali, ma non presenta alcun bilancio dei ricavi inframarginali per tecnologia, regime incentivante, esposizione al mercato e copertura contrattuale.

Dovrebbe invece effettuare una “ricostruzione”, nel periodo 2024–2026, dei volumi venduti, dei prezzi di valorizzazione, dei regimi contrattuali e della quota di ricavi trasferita ai consumatori mediante i meccanismi regolati.

2. Potere di mercato e trattenimento di capacità

La memoria menziona il trattenimento fisico ed economico di capacità, limitandosi a dichiarare che sta analizzando,caso per caso, le possibili manipolazioni.

In attesa dei risultati, previsti peraltro nel 2028, non conoscendo i criteri di analisi, sarà necessario distinguere offerte elevate ma giustificate, e condotte unilaterali o coordinate in grado di distorcere il mercato.

La memoria non indica il numero dei casi in verifica, né dà alcuna indicazione sullo sviluppo delle indagini del 2025 e, in particolare,del procedimento 272/2026/R/eel.

Forse se ne occuperà la Magistratura dopo le dichiarazioni al Senato di Calenda.

3. Formazione del PUN e ruolo del gas

La memoria rapporta il livello del PUN al mix italiano e al gas, ma segnala anche una maggiore frequenza di marginalità di altre tecnologie e delle importazioni nel 2026.

La frequenza delle ore marginali, i prezzi in tali ore, i volumi e i vincoli di rete possono produrre risultati diversi.

Sarebbe utile una decomposizione quantitativa del differenziale italiano rispetto alle altre borse europee, con analisi esplicite e non semplici attribuzioni causali.

 4. Rinnovabili, accumuli e trasferimento dei benefici

Non è ancora chiaro perché l’incremento delle fonti a minor costo marginale non si traduca mai in una riduzione delle bollette.

La memoria individua rinnovabili e accumuli come percorso strutturale, ma non presenta scenari quantitativi di beneficio per i consumatori.

Sarebbe invece necessario prevedere lo scenario 2027–2030, che discrimini l’effetto sui prezzi spot, costi di rete, dispacciamento, remunerazioni degli accumuli e costo dei meccanismi di sostegno; confronto tra esposizione spot, PPA e CfD; criteri pubblici di verifica ex-post dei benefici per i consumatori.

5.GSE,ASOS e trasparenza dei flussi

La memoria indica gli oneri generali di sistema, tra le componenti dei prezzi finali, senza mai dare un rendiconto dei flussi relativi ai diversi regimi incentivati dal GSE.

È invece essenziale evitare di sommare ricavi e incentivi di produzioni differenti come se fossero risorse liberamente disponibili.

È urgente un quadro della situazione 2024-2026 per regime: energia ritirata o valorizzata, ricavi, pagamenti, differenziali, saldo e imputazione alle componenti tariffarie, con riconciliazione con GSE e CSEA.

6. Prezzi europei e competitività industriale

Il grafico 5.2 riguarda i non domestici: Italia 26,3, Francia 17,4, Germania 23,8, Spagna 16,1 c€/kWh nel 2025.

Il grafico 5.1 riguarda i domestici (Italia 35,1 c€/kWh). Nel grafico non domestico la componente energia e vendita italiana è 14,0 c€/kWh, contro 9,6 in Francia, 10,7 in Germania e 9,2 in Spagna.

La differenza è rilevante, ma sarebbe necessario uniformare le classi di consumo, la recuperabilità delle imposte, l’intensità energetica e i profili di prelievo.

Un confronto omogeneo per bande Eurostat e settori ATECO, al netto delle imposte recuperabili e tenendo conto delle agevolazioni.

7. Mercato libero, tutele e qualità della concorrenza

La tabella 4.2 mostra prezzi domestici medi fatturati di 36,91 c€/kWh nel libero, 30,03 nella maggior tutela e 27,23 nelle tutele graduali.

Il dato in sé è significativo, ma la diversa composizione dei clienti, l’anzianità dei contratti, il mix fisso/variabile e i meccanismi di aggiudicazione delle “tutele graduali” impediscono di attribuire la differenza ai margini dei venditori.

Il monitoraggio segnala inoltre numerose sottoscrizioni di offerte peggiorative. La memoria prospetta misure di trasparenza, ma non isola le cause economiche del fenomeno.

8.Comprensibilità delle offerte e responsabilità del disegno regolatorio.

La memoria rileva che, nel primo semestre 2026, il prezzo medio fatturato ai clienti domestici nel mercato libero supera del 22,9% quello della maggior tutela e del 35,5% quello del servizio a tutele graduali.

Segnala inoltre che i clienti domestici, che hanno cambiato il fornitore o il contratto, hanno scelto, nella maggioranza dei casi, condizioni di prezzo peggiorative rispetto alle alternative considerate nel monitoraggio.

Queste evidenze non autorizzano, da sole, a concludere che ciascuna scelta sia irrazionale: contano il momento della stipula, la protezione dal rischio di prezzo, la durata e altri attributi contrattuali.

Rendono tuttavia necessaria una verifica dell’effettiva capacità del mercato di produrre scelte informate e risultati concorrenziali favorevoli.

L’Autorità non attribuisce espressamente tali risultati a una presunta inerzia dei consumatori.

Al contrario, riconosce uno “squilibrio strutturale, informativo e di forza contrattuale” tra singoli clienti e venditori e promette, come sempre, interventi di standardizzazione delle offerte, semplificazione dei corrispettivi e rafforzamento degli avvisi sulle modifiche contrattuali.

Sarebbe necessario esaminare se l’architettura normativa e commerciale, nella sua concreta applicazione, abbia generato prodotti che un utente ordinario è in grado di comprendere, confrontare e controllare senza competenze tecniche specialistiche.

La libertà formale di scegliere tra numerose offerte non coincide necessariamente con la capacità sostanziale di individuarne il costo atteso.

Quote fisse, indici variabili, spread, durate promozionali, rinnovi, servizi accessori e differenze nelle modalità di comunicazione rendono impossibile la comparazione.

Una regolazione che si limita ad aumentare l’informazione senza verificarne la reale intelligibilità, rischia di trasferire sul cliente l’onere di decifrare una complessità prodotta a monte.

Il punto non è eliminare la varietà commerciale ma accertare se la presentazione e la struttura dei prodotti consentano un confronto effettivo del prezzo complessivo, dei rischi e delle condizioni di rinnovo.

Per questo servirebbero prove di comprensione su campioni rappresentativi, confronti tra costi stimati al momento della scelta e costi effettivamente sostenuti, analisi dei canali di vendita e verifica degli effetti delle nuove regole entrate in vigore il 1° aprile 2026.

9. Piccole imprese e ripartizione dei costi

La tabella 4.3 presenta un divario molto elevato tra piccoli e grandi prelievi.

La componente energia passa da 20,98 a 11,95 c€/kWh, ma cambiano anche i servizi di rete, oneri e imposte.

Il confronto aggregato può risentire di tensione di allacciamento, profilazione e agevolazioni.

Serve un’analisi che distingua costo del servizio, scelte redistributive e condizioni di mercato.

10. Accumuli e tecnologie di picco:beneficio netto

La memoria mostra prezzi medi elevati nelle ore in cui sono marginali idroelettrico di modulazione e pompaggio.

Per giudicare l’effetto degli accumuli sarebbe necessario confrontare uno scenario con e uno senza la capacità disponibile, includendo servizi di sistema e costi di investimento.

11.Valutazione complessiva degli esiti del mercato

La memoria individua prezzi elevati, rischi di potere di mercato e difficoltà dei clienti, ma non costituisce ancora una valutazione storica degli esiti della liberalizzazione.

Una valutazione improcrastinabile dopo 25 anni.

Ovvio che la valutazione richiederebbe un mandato specifico e un perimetro metodologico espliciti: prezzi reali, qualità, investimenti, affidabilità, entrata e uscita degli operatori, concentrazione, trasferimento dei benefici e protezione dei vulnerabili.

Sarebbe utile un’indagine conoscitiva con indicatori, serie storiche, confronti internazionali e distinzione tra risultati regolatori, effetti di mercato e fattori esogeni.


La luce tradita

Nel suo libro – La luce tradita – Filippo Giusto spiega perché l’energia elettrica è così cara.

Analizza dettagliatamente la struttura del sistema elettrico italiano e la sua profonda e silenziosa trasformazione; ne valuta i costi per i consumatori e il ruolo dei principali attori, referenti del potere politico degli ultimi 25 anni.

Testimone attivo della trasformazione, Giusto ripercorre il passaggio dal modello pubblico alla attuale falsa liberalizzazione del mercato.

Un sostanziale fallimento, visto che il nuovo “sistema” – cioè un oligopolio privato – non è mai stato in grado di garantire un prezzo equo dell’energia elettrica, se il divario, tra il costo effettivo dell’energia e il prezzo finale pagato dai consumatori, resta così marcato.

Con la costante “benedizione” della politica, e dei governi condizionati da lobbies potentissime, i produttori, i gestori delle reti, i venditori, le autorità di regolazione formano un sistema talmente complesso e blindato, da rendere quasi impossibile individuare le singole responsabilità, gli interessi incrociati e i veri beneficiari.

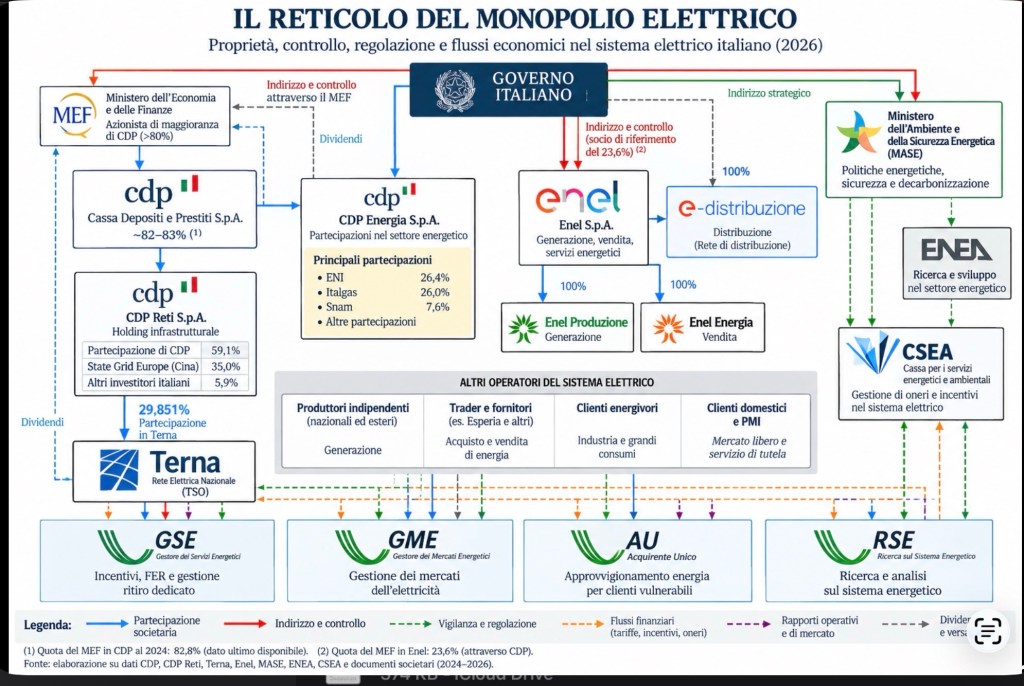
Reticolo del monopolio elettrico

I governi, succedutisi negli ultimi venticinque anni, sono i responsabili di questo disastro, sovrapponendo interventi estemporanei senza una strategia energetica che avesse, come fine ultimo, il benessere dei cittadini e la prosperità del paese.

Si è passati così  da un sistema che funzionava, e che ha sostenuto la crescita del paese, ad un molok che attinge risorse senza minimamente rendere conto al consumatore che ignaro paga la bolletta.

Il libro esamina le funzioni, i bilanci delle imprese rimaste saldamente sotto il controllo politico, l’ammontare degli oneri generali di sistema, il criterio della formazione dei prezzi, gestione delle risorse raccolte e le imposte.

Cioè tutto quanto non è energia e che comunque siamo costretti a pagare per non restare al buio.

L’analisi, che si concentra sul periodo 2013/2025 e porta ad un “conto” di centinaia di miliardi di euro, dimostra che il costo dell’energia elettrica non dipende solamente da fattori esogeni ma essenzialmente da decisioni politiche, fiscali e regolatorie, delle quali nessuno è informato.

La luce tradita avanza anche una serie diproposte che potrebbero rendere il sistema più equo, trasparente, ed efficiente.

Trasferire alla fiscalità generale gli oneri che non dipendono direttamente dai consumi; rivedere il meccanismo di formazione del prezzo dell’energia elettrica; favorire contratti in grado di restituire ai consumatori i benefici delle produzioni a basso costo; rafforzare il controllo sui flussi economici e sulle responsabilità degli operatori.

Una potenziale riduzione delle bollette del 30% è il risultato di questo esame.

L’energia elettrica non è una merce qualsiasi: è essenziale per lo sviluppo economico e sociale del Paese.

La luce tradita aiuta a capire il sistema per giudicarlo e per poter immaginare un’alternativa attraverso un confronto pubblico, restituendo ai cittadini e ai consumatori il diritto di sapere cosa pagano, perché lo pagano e a chi lo pagano.

#lalucetradita disponibile su Amazon


Il tetto a 180

Quando il “sacrificio” delle rinnovabili è un affare d’oro.

Il PUN si ormai è stabilizzato sopra i 200 €/MWh e salirà ancora, perché il prezzo del gas non potrà che aumentare con l’inverno alle porte.

Quando, nel 2022, il Regolamento UE 2022/1854 introdusse il tetto ai ricavi di mercato a 180 euro per megawattora (MWh) per le fonti rinnovabili, le grandi promesse della finanza verde gridarono al disastro.

Se ne parlò per qualche mese come di una misura punitiva,un freno alla transizione ecologica, un vero esproprio di stato, poi più nulla.

Ma facciamo due conti semplici, che Arera e i cassieri del “sistema” evitano accuratamente di mostrare nei loro grafici illusori.

Fissare un limite a 180 €/MWh per chi produceva energia dal sole, dal vento o dall’acqua non era affatto un sacrificio ma la benedizione ad un margine di profitto spropositato.

Vediamo perché:

1. I costi reali di produzione
Un impianto fotovoltaico o eolico commerciale ha un costo industriale di generazione (LCOE) che oscilla mediamente tra i 40 e i 70 euro/MWh. Permettere a questi impianti di vendere l’energia a 180 euro significa garantire loro un margine lordo superiore al 150-200%. Altro che punizione.

2. Il confronto con la normalità
Prima che la speculazione sul TTF e la crisi geopolitica del 2022 mandassero i mercati nel panico, il prezzo medio dell’energia elettrica in Italia (il PUN) era stabilmente intorno ai 50-60 euro/MWh. Il regolamento d’emergenza europeo stabiliva che incassare il triplo, rispetto ad un normale anno pre-crisi sarebbe stato il “minimo sindacale” per non spaventare gli investitori.

Ma il vero capolavoro del sistema elettrico italiano resta il meccanismo del prezzo marginale, che sembra intoccabile.

Come ormai tutti sanno, l’energia elettrica in borsa viene pagata a tutti i produttori al prezzo dell’ultima fonte necessaria a coprire la domanda, che in Italia è quasi sempre una centrale a gas.

Quando nell’estate del 2022 il PUN toccò la media folle di 543 euro/MWh, chi produceva energia rinnovabile, con costi a 50 euro veniva pagato 543 euro.

Un regalo asimmetrico che ha generato miliardi di extra-profitti.

Il tetto a 180 euro smussava semplicemente i picchi più assurdi e speculativi pagati alla cassa dai consumatori.

Lo Stato ha incassato l’eccedenza tramite il GSE per finanziare i bonus in bolletta, ma ha lasciato intatto il banchetto sottostante.

Bruxelles e i governi continuano a ripetere il mantra: “più si installa potenza rinnovabile e più la bolletta cala”.

La realtà, dopo vent’anni di borsa elettrica e oltre 200 miliardi sborsati dai cittadini, dimostra il contrario.

Le rinnovabili sono una risorsa, ma finché resteranno agganciate al prezzo marginale del gas serviranno solo a rimpinguare le tasche dei produttori e dei fondi d’investimento esteri, liberi di fare utili spaziali.

La soluzione strutturale non sono i tetti temporanei all’emergenza. Bisogna disaccoppiare i prezzi e passare a un sistema pay-as-bid (pagare ogni fonte in base alla sua offerta reale), come la Spagna ha già dimostrato di saper fare sfruttando le pieghe dei regolamenti europei.

Finché l’arbitro (il Governo) rimarrà il principale beneficiario di questa convergenza di interessi — tra dividendi delle partecipate e gettito IVA — la bolletta italiana resterà la più cara d’Europa. E il sole, purtroppo, continuerà a fare ombra sui portafogli dei cittadini.

Chi ha venduto l’argenteria?

La vicenda CDP Reti–State Grid va letta come una sequenza di decisioni distinte.

Nel novembre 2013 il CdA di Cassa Depositi e Prestiti avviò la valorizzazione del veicolo CDP Reti e il conferimento della partecipazione in Terna, con l’obiettivo dichiarato di favorire l’ingresso di investitori terzi mantenendo il controllo in capo a CDP.

Lazard era l’advisor e aveva già avviato contatti con potenziali investitori.

Nel luglio 2014 State Grid International Development fu ammessa alla fase finale della procedura d’asta iniziata nel dicembre 2013.

Il 30 luglio 2014 il CdA di CDP approvò la cessione del 35% di CDP Reti a State Grid per un corrispettivo non inferiore a 2,101 miliardi di euro.

Il 31 luglio l’accordo fu firmato a Palazzo Chigi alla presenza del Presidente del Consiglio Matteo Renzi.

Il closing avvenne il 27 novembre 2014. Formalmente il venditore fu CDP; ilprocesso era iniziato sotto il Governo Letta, mentre la scelta finale, la firma, il vaglio governativo e il closing avvennero durante il Governo Renzi.

State Grid non entrò come investitore puramente passivo: ottenne due amministratori su cinque in CDP Reti, un sindaco su tre, diritti di veto su determinate delibere, la possibilità di proporre candidati alla gestione operativa e il diritto di designare un amministratore nei consigli di Snam e Terna. Il controllo di CDP Reti rimase comunque a CDP, oggi titolare del 59,1%.

L’operazione fu esaminata nell’ambito del Golden Power. La Relazione al Parlamento registra il procedimento 2/2014 e riferisce che il Comitato di coordinamento, pur non ravvisando gli estremi per l’esercizio dei poteri speciali, raccomandò cautele su sicurezza degli approvvigionamenti, efficienza delle reti, riservatezza dei dati sensibili e monitoraggio.

Il Consiglio dei ministri del 23 ottobre 2014 deliberò tuttavia il non esercizio dei poteri speciali, senza tradurre tali cautele in prescrizioni interdittive.

Sul piano economico, il prezzo del 2014 non appare, sulla base dei dati pubblici disponibili, manifestamente inferiore al valore di mercato delle partecipazioni sottostanti dell’epoca.

La convenienza dell’investimento per State Grid emerge soprattutto ex post: crescita dei valori di Terna, Snam e Italgas, flussi di dividendo regolari e permanenza della quota.

Dal 2015 al 2025 CDP Reti ha distribuito complessivamente circa 5,017 miliardi di euro; il 35% corrisponde teoricamente a circa 1,756 miliardi lordi attribuibili alla quota State Grid, prima di fiscalità e senza includere distribuzioni 2026.

A fine 2025 CDP Reti indicava un valore di mercato delle proprie partecipazioni pari a 13,877 miliardi e un indebitamento finanziario netto della capogruppo di circa 1,613 miliardi.

Un NAV puramente indicativo è quindi nell’ordine di 12,26 miliardi; il 35% equivale a circa 4,29 miliardi. Questo non è un prezzo di vendita: la quota non è quotata e diritti, vincoli, liquidità e patti parasociali possono produrre premi o sconti.

Conclusione

L’operazione del 2014 fu la cessione di una minoranza qualificata di CDP Reti, veicolo controllato da CDP, con diritti di governance significativi e partecipazioni strategiche.

L’investimento è stato molto remunerativo e oggi un’operazione equivalente sarebbe sottoposta a uno scrutinio Golden Power più ampio e strutturato

Reti strategiche: Terna & TES

La questione Terna non riguarda soltanto i bilanci di una grande utility, ma il modo in cui l’Italia decide chi può sedersi, direttamente o indirettamente, attorno al tavolo delle sue infrastrutture essenziali.

Terna Energy Solutions S.r.l. (TES), la società del Gruppo Terna dedicata alle attività non regolate, è il punto da cui partire per capire quanto sia cambiata la natura del gruppo: non più solo gestore della rete nazionale di trasmissione elettrica, ma anche operatore industriale in settori collegati alla transizione energetica.

Il dato economico rende il tema impossibile da liquidare come marginale: nel 2025 Terna ha registrato ricavi pari a 4.033 milioni di euro e le attività non regolate hanno contribuito per oltre 750 milioni, segno che questo perimetro è ormai parte significativa della traiettoria industriale del gruppo.

È qui che la discussione diventa politica nel senso più alto del termine: quando un soggetto che presidia la rete elettrica nazionale espande il proprio campo d’azione verso rinnovabili, accumuli, cavi, trasformatori e connettività, la governance non è più un dettaglio societario, ma una componente della sicurezza nazionale.

CDP Reti conferma la delicatezza del quadro: il veicolo gestisce partecipazioni in Terna, Snam e Italgas, con Cassa Depositi e Prestiti al 59,1%, State Grid Europe Limited al 35% e investitori istituzionali italiani e stranieri per la quota restante.

Questa struttura non equivale automaticamente a un controllo cinese sulle reti italiane, e sarebbe scorretto sostenerlo; ma sarebbe altrettanto ingenuo ignorare che la presenza di un investitore riconducibile a State Grid Corporation of China in una holding di infrastrutture energetiche strategiche pone un problema di autonomia, trasparenza e percezione internazionale.

La domanda, allora, non è se il mercato debba entrare nelle infrastrutture strategiche; la domanda è fino a che punto lo Stato possa affidarsi a patti societari, clausole di governance e rassicurazioni formali quando in gioco ci sono reti elettriche, gas, dati, capacità di accumulo e filiere tecnologiche.

La privatizzazione e la quotazione hanno portato capitali, disciplina finanziaria e capacità di investimento; ma hanno anche reso più opaco il confine tra interesse pubblico e remunerazione degli azionisti, soprattutto quando gli azionisti hanno profili geopolitici non neutri.

TES rende questa ambiguità ancora più evidente: attraverso Altenia opera su fotovoltaico, accumuli, sottostazioni ed efficienza energetica; tramite Tamini e Brugg presidia trasformatori e cavi terrestri; nel segmento connectivity valorizza infrastrutture in fibra ottica lungo le linee ad alta tensione.

Sono attività coerenti con la transizione energetica, ma proprio per questo non possono essere trattate come un normale portafoglio commerciale: chi controlla tecnologie, forniture e reti abilita o condiziona la resilienza del Paese nei prossimi decenni.

Per questo servono dati più chiari sulla catena di fornitura, sulla provenienza delle componenti critiche, sui rapporti contrattuali e sui diritti effettivi degli azionisti: senza queste informazioni, il dibattito resta sospeso tra allarmismo e rassicurazione burocratica.

L’operazione del 2014, con l’ingresso di State Grid Europe Limited in CDP Reti, andrebbe riletta oggi alla luce di un contesto radicalmente diverso: guerre commerciali, dipendenze tecnologiche, sicurezza energetica e competizione tra blocchi hanno trasformato ciò che allora poteva apparire come finanza infrastrutturale in una questione strategica.

Il punto non è rimettere in discussione ogni apertura al capitale estero, ma pretendere che su infrastrutture essenziali lo Stato non si limiti a possedere quote: deve esercitare una regia chiara, verificabile e credibile anche agli occhi dei partner europei.

La vicenda mostra un rischio più ampio: mentre l’Italia parla di sovranità industriale, una parte delle sue infrastrutture più sensibili resta inserita in architetture societarie nate in un’altra stagione geopolitica e forse non più adeguate alla realtà attuale.

La conclusione è semplice: Terna e TES sono troppo centrali per essere discusse soltanto nei capitoli dei bilanci; meritano un confronto pubblico su governance, filiere e sicurezza nazionale, prima che le scelte industriali diventino vincoli politici irreversibili.

Liberalizzazione colpita e affondata

I grandi gruppi energetici possono fare quello che vogliono: possono scontare del 30/40/50%  le bollette senza alcun problema. Basta che si coprano con i derivati e ti vendono per un paio d’anni a 100 quello che oggi vale 200.

Già successo nel 2022, andate a vedere, ma tutti hanno dimenticato.

Quale effetto avranno gli sconti sui concorrenti che non dispongono della stessa forza economica e finanziaria?

Un piccolo venditore, anche se sono sempre più numerosi,  acquista energia sul mercato e vive del margine della vendita.

Non può senz’altro permettersi di comprimere per lungo tempo quel margine per inseguire i grandi.

Il rischio quindi è che un vantaggio immediato per alcuni consumatori possa trasformarsi in uno strumento di concentrazione del mercato.

Con gli sconti, i grandi restituiscono, ai propri clienti, una parte dei maggiori margini disponibili mentre ai piccoli non resta che chiudere.

Quindi il governo non interviene sugli  extraprofitti  ma la modificata strategia di vendita dei grandi crea sollievo ai consumatori “predestinati”, ricevendo il plauso del governo.

C’è poi il problema del prezzo marginale: produzioni con costi marginali molto bassi vengano remunerate al prezzo della produzione più costosa, necessaria a soddisfare la domanda, generando ricavi inframarginali molto rilevanti. E i grandi gruppi non solo distribuiscono e vendono energia elettrica, ma anche la producono.

Vero è che i ricavi degli inframarginali servono a remunerare investimenti, capitale e rischio, ma quando diventano eccezionalmente elevati, perché non individuare nella  quota eccedente una congrua remunerazione e restituirla al sistema, abbassando il costo dell’energia per tutti e non solo per i “predestinati”.

Questo competerebbe al governo, che però ha demandato alle sue controllate.

L’Europa ha già sperimentato, durante la crisi energetica, un meccanismo temporaneo di limitazione dei ricavi di determinate produzioni inframarginali, destinando i ricavi eccedenti a misure per i consumatori.

Perché quindi utilizzare la forza economica dei grandi operatori per fare “mega sconti” soltanto ai loro clienti, quando si potrebbe studiare un meccanismo generale che restituisca gli eventuali extra-ricavi a tutti i consumatori, senza alterare la concorrenza tra venditori?

I venditori indipendenti non sono un ostacolo al mercato libero ma dovrebbero essere  la garanzia dell’esistenza dello stesso.

Vogliamo abbassare il prezzo dell’energia per tutti i consumatori italiani o utilizzare gli extra-margini per una guerra commerciale che rischia di lasciare sul mercato soltanto i più grandi?

Forse il gioco è veramente finito e con la scusa dell’emergenza tanto vale riconcentrare il tutto su pochi operatori, esattamente come 25 anni fa.

Il tetto europeo ai ricavi di mercato.

Durante la crisi energetica del 2022, UE adottò il regolamento (UE) 2022/1854. Il regolamento fissò temporaneamente a 180 euro/MWh un tetto ai ricavi di mercato di determinate tecnologie inframarginali.

Il regolamento non fissava il tetto al livello del costo marginale delle tecnologie interessate.

Ma lo collocava a un livello ritenuto sufficientemente elevato da lasciare margine rispetto ai costi livellati dell’energia e alle aspettative di redditività degli investitori.

Il regolamento prevedeva inoltre la possibilità di adattamenti in presenza di costi di investimento o operativi superiori.

Soprattutto, i ricavi eccedenti, derivanti dal tetto, dovevano essere utilizzati per finanziare misure mirate a favore dei clienti finali.

Si trattava di una misura emergenziale e temporanea, non di un modello permanente.

Tuttavia costituisce un precedente importante perché dimostra che l’ordinamento europeo aveva già separato, in circostanze eccezionali, il prezzo marginale formato sul mercato, dalla piena raccolta dei ricavi delle tecnologie inframarginali.

La liberalizzazione incompiuta

Dopo anni di proposte, confronti istituzionali e ricorsi, e dopo aver tentato di applicare al sistema i principi liberali proclamati dal decreto Bersani, è emerso un assetto rigido, poco incline al dialogo e scarsamente compatibile con una reale libertà economica.

Per comprenderne le ragioni, è stato necessario riesaminarne regole, gli atti fondativi, le evoluzioni giuridiche e le trasformazioni societarie.

Per capire come società e infrastrutture pubbliche, finanziate per decenni dalle bollette, fossero state trasformate in soggetti formalmente privati ma ancora inseriti in un perimetro di controllo pubblico rilevante.

Da questo riesame è emersa la formazione progressiva di un assetto concentrato, non presentato come monopolio ma capace di produrre effetti analoghi sul controllo delle funzioni essenziali.

Nei primi anni della liberalizzazione incompiuta, il problema sembrava la forza dei concorrenti; in realtà, il nodo era nell’architettura originaria del nuovo sistema.

La direttiva 1996/92/CE mirava a un mercato concorrenziale fondato su un accesso trasparente alla rete, basato su costi effettivi e non discriminatorio.

Nel 1999 l’Italia recepisce la direttiva con il decreto legislativo n. 79, noto come decreto Bersani, ma dal recepimento sembra derivare un assetto nel quale funzioni, flussi economici e poteri di intervento tendono a concentrarsi nuovamente.

Con l’articolo 3, commi 10 e 11, il decreto introduce gli oneri generali di sistema e li associa alla voce trasporto, attribuendo a componenti estranee al servizio un peso crescente nella bolletta e nell’accesso alla rete.

Poiché chi trasporta e misura l’energia può incidere sulla continuità della fornitura, il mancato pagamento di componenti inserite nel trasporto non produce solo effetti patrimoniali, ma può condizionare l’accesso al servizio.

Il meccanismo equivale a subordinare l’uso della strada al pagamento, attraverso il pedaggio, di finalità esterne alla circolazione.

Queste componenti non esprimono costi di trasporto o distribuzione, ma partite economiche estranee al consumo individuale, decise per finalità politiche, ambientali e industriali.

Il nuovo assetto consente al Ministero dell’Economia di incidere su snodi essenziali — Enel, Terna, GME, flussi degli oneri generali di sistema e componente fiscale — concentrando leve economiche, regolatorie e infrastrutturali.

Nel 2019, l’Europa interviene nuovamente con la direttiva 2019/944, il cui articolo 43, comma 5, ribadisce che produzione e trasmissione, quando riconducibili a enti pubblici, devono restare affidate a soggetti distinti e non sottoposti al medesimo centro di controllo.

In Italia questa distinzione appare indebolita dalla presenza di società formalmente private, ma inserite nel perimetro pubblico.

Enel, per esempio, modifica nel tempo la ragione sociale della controllata attiva nella distribuzione — da Enel Distribuzione a e-distribuzione — con costi riconosciuti secondo le regole stabilite dal regolatore.

All’interrompibilità internazionale, che per alcuni anni aveva prodotto vantaggi per il Paese, il sistema ha reagito intervenendo non sul prezzo o sulla qualità, ma sull’accesso alla rete e sugli oneri generali di sistema.

L’Europa voleva un mercato; l’Italia ha costruito un assetto che, nei suoi effetti concreti, concentra potere attraverso rete, oneri e funzioni essenziali.

Ne deriva una tensione con il quadro europeo e con i principi costituzionali che richiedono equilibrio tra regolazione, proprietà, benefici economici e poteri sanzionatori.

La Costituzione tutela i servizi essenziali, che devono garantire continuità, accessibilità e tutela dei diritti fondamentali, senza trasformarsi in strumenti di privilegio o discriminazione.

I soggetti,considerati separatamente, appaiono giustificabili; osservati insieme, mostrano la struttura del nuovo assetto.

I compiti risultano ripartiti tra:

  • Produttori di energia, cioè la totalità dei soggetti che immettono energia in rete con obbligo di vendita al GME, di controllo governativo;
  • Terna, incaricata della trasmissione dell’energia in alta e altissima tensione e dell’interconnessione con l’estero, garantisce l’equilibrio fisico della rete in ogni istante;
  • L’attività di distribuzione — con capofila e-distribuzione, società del gruppo Enel, e le ex municipalizzate — assicura che l’energia arrivi ovunque e sempre, anche dove non sarebbe economicamente conveniente farla arrivare;
  • Il GSE sostiene l’attuazione delle scelte di politica energetica trasformandole in flussi finanziari regolati, sostenuti dalla contribuzione dei consumatori;
  • Acquirente Unico svolge una funzione di tutela per categorie di consumatori che il mercato non assorbe pienamente in condizioni ordinarie;
  • Sogin gestisce il passato nucleare italiano, mai davvero chiuso, e svolge attività di bonifica anche in ambiti internazionali;
  • ARERA garantisce che il sistema operi in modo coerente, ordinato e formalmente corretto.

Il sistema elettrico italiano non nasce da un disegno dichiarato, ma da decisioni stratificate nel tempo, ciascuna dotata di una propria giustificazione formale.

L’esito è una bolletta più onerosa e una crescente concentrazione di stabilità, controllo e benefici entro il perimetro pubblico.

Nel tempo, gli oneri generali di sistema hanno trasferito sui consumatori una quota rilevante del rischio economico, consolidando tale posizione.

La liberalizzazione finisce così per operare entro un perimetro che concentra concessioni, funzioni essenziali e flussi economici.

Mercato e concorrenza esistono, ma operano in un perimetro che non controllano.

Il venditore resta l’anello più debole della catena, mentre famiglie e imprese conservano una capacità limitata di incidere.

Le stesse associazioni dei consumatori sono approvate e pagate dal ministero.

Il sistema funziona tecnicamente, ma tende ad assegnare stabilmente vantaggio e potere a chi incide su reti, flussi, regole e tempi.

La complessità delle bollette impedisce a molti consumatori di sapere con precisione dove finisca il loro denaro e limita la possibilità di discutere o correggere il sistema.

Solo ciò che viene conosciuto a fondo può essere discusso e, se necessario, corretto.

(da “La luce tradita” di Filippo Giusto)


Gli oneri generali di sistema: una scelta di politica economica per il Paese

La discussione sul costo dell’energia richiede una valutazione preliminare: quale sarebbe l’impatto effettivo per la finanza pubblica se una parte significativa degli oneri generali di sistema fosse rimossa dalle bollette elettriche e ricondotta alla fiscalità generale?

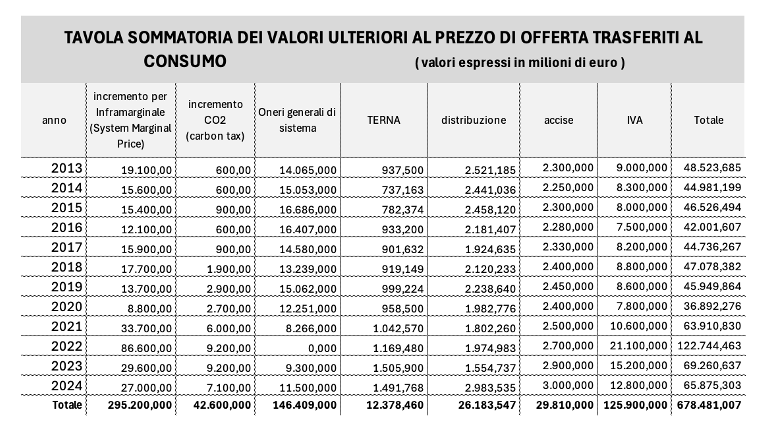
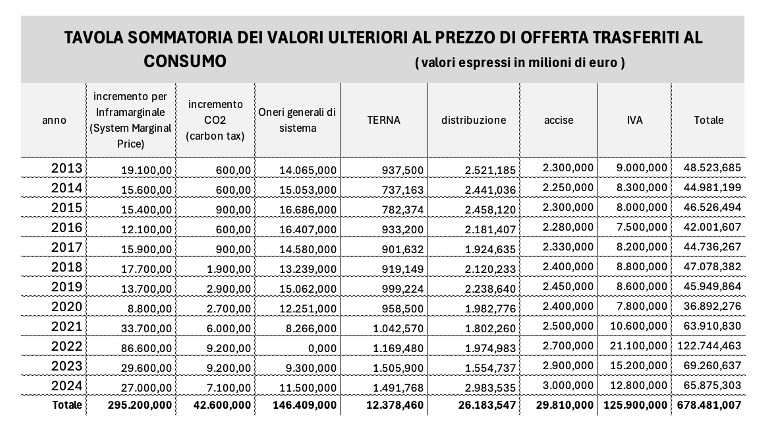
Dal 2013 al 2024, attraverso le bollette sono stati prelevati circa 150 miliardi di euro di oneri generali di sistema: una cifra enorme, che non può essere considerata solo come una voce tecnica.

Un intervento ipotetico da venti miliardi di euro non dovrebbe quindi essere letto solo come minore entrata immediata, ma come una riallocazione di risorse con effetti potenziali su consumi, investimenti, occupazione e gettito futuro.

Quelle risorse resterebbero infatti nella disponibilità di famiglie e imprese e continuerebbero, almeno in parte, a circolare nell’economia reale.

Inoltre, lo Stato rinuncerebbe nell’immediato anche al gettito IVA collegato a quella componente della bolletta, ma una parte del valore potrebbe rientrare attraverso canali fiscali diversi.

Una famiglia che paga meno l’energia elettrica dispone di una quota maggiore di reddito per consumare, risparmiare, ridurre il proprio indebitamento o affrontare altre spese.

Un’impresa che paga meno l’energia può investire, assumere, restare competitiva, ridurre i prezzi o mantenere in Italia produzioni che, con costi troppo elevati, rischiano di diventare non sostenibili.

Il profilo rilevante non è soltanto il mancato incasso iniziale, ma la quota di risorse che può rientrare nel circuito della finanza pubblica attraverso una maggiore attività economica.

Maggiori consumi generano IVA; maggiori redditi e occupazione producono imposte e contributi; maggiori utili delle imprese ampliano la base imponibile.

Quanto rientrerebbe nelle casse pubbliche dipenderebbe dalla risposta dell’economia: dai consumi, dagli investimenti, dalle importazioni e dalla capacità produttiva del Paese.

C’è poi un secondo effetto, meno visibile ma decisivo: l’effetto sul prodotto interno lordo.

Un importo di questa dimensione rappresenta una leva macroeconomica rilevante, soprattutto in un sistema produttivo esposto alla concorrenza internazionale e ai costi dell’energia.

Se una parte di queste risorse, invece di essere prelevata attraverso la bolletta, alimenta consumi, produzione e investimenti, il PIL può risultare più alto rispetto allo scenario in cui quel prelievo resta invariato.

E quando cresce il PIL, cambia anche il rapporto debito/PIL: uno degli indicatori più importanti per la finanza pubblica italiana e per il confronto con l’Europa.

Il debito non si valuta soltanto in valore assoluto: si valuta anche rispetto alla forza dell’economia che lo deve sostenere.

Se cresce il denominatore, cioè il PIL, il rapporto debito/PIL può migliorare anche senza una riduzione immediata dello stock del debito.

Naturalmente, questo non significa che l’operazione sia neutrale o automatica. Tutto dipende da come viene costruita.

Se ci limitiamo a togliere venti miliardi dalle bollette e a trasferirli, senza alcuna revisione, sul bilancio dello Stato, rischiamo solo di spostare il problema da una tasca all’altra.

Il cittadino pagherebbe meno in bolletta, ma lo Stato dovrebbe comunque trovare altrove le stesse risorse.

La rimozione degli oneri dalla bolletta dovrebbe pertanto essere accompagnata da una revisione puntuale della loro natura, della loro attualità, della loro dimensione e delle modalità di finanziamento. In particolare, occorre valutare:

  • È ancora giusto finanziare attraverso il kilowattora politiche pubbliche che riguardano l’intera collettività?
  • È necessario mantenere tutte le componenti nella loro dimensione attuale?
  • Quali voci devono essere sostenute dalla fiscalità generale e quali possono essere ridotte o superate?
  • Quali misure hanno esaurito la funzione per cui erano state introdotte?

La valutazione centrale riguarda quindi il costo economico complessivo dell’attuale modalità di finanziamento.

Sono domande essenziali per un Paese con un debito pubblico elevato e con margini di bilancio limitati.

Per questo togliere gli oneri dalla bolletta non deve essere raccontato come un semplice sconto ai consumatori.

Deve essere valutato come una scelta di politica economica: quanto costa nell’immediato, quanto può rientrare attraverso la crescita, quanto PIL aggiuntivo può generare, quale effetto produce sul deficit e quale sul rapporto debito/PIL.

La questione, quindi, non è soltanto se lo Stato possa rinunciare a venti miliardi nel breve periodo, ma dove quelle risorse producano il maggiore valore economico e sociale per l’Italia.

C’è una differenza profonda tra venti miliardi prelevati e venti miliardi lasciati nell’economia reale.

I primi vengono indirizzati verso destinazioni determinate attraverso un meccanismo obbligatorio collegato al consumo di energia; i secondi restano distribuiti tra milioni di famiglie e imprese e possono trasformarsi in consumi, investimenti, lavoro, produzione e nuova base imponibile.

Non dobbiamo decidere a priori quale impiego sia migliore. Dobbiamo misurarlo, con serietà e trasparenza.

Ed è proprio questo confronto che per troppo tempo è mancato.

Abbiamo imparato a calcolare quanto valgono gli oneri generali di sistema. Ma non abbiamo misurato con la stessa attenzione quanto costa all’economia raccoglierli attraverso l’energia.

Se una riduzione strutturale del costo dell’energia elettrica aumenta il reddito disponibile delle famiglie, rafforza la competitività delle imprese, amplia la base imponibile e sostiene il PIL, allora una parte del costo iniziale può rientrare nella finanza pubblica attraverso la crescita.

La domanda conclusiva dovrebbe quindi essere posta in termini di interesse generale: quale costo sostiene l’Italia mantenendo in bolletta oneri che potrebbero essere riconsiderati, ridotti o finanziati in modo più coerente con la loro natura pubblica?

Marginale quanto ci costi

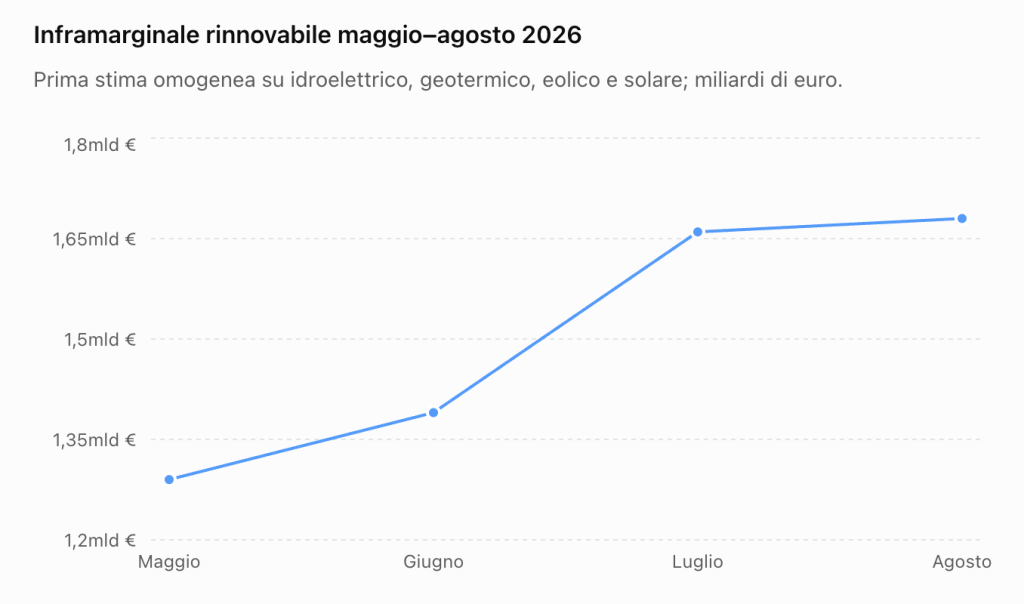
In base ai dati pubblicati da Terna, nel suo rapporto mensile,e ai valori del PUN Index GME del Mercato del Giorno Prima, questa è la stima di quanto ci è costato utilizzare il metodo “a prezzo marginale” nei primi otto mesi dell’anno.

Inframarginale teorico = (PUN mensile – 40 €/MWh) × produzione FER mensile

Il valore di 40 €/MWh è il costo medio convenzionale utilizzato per rendere confrontabili  i valori mensili.

L’inframarginale teorico rappresenta il differenziale economico lordo prodotto dall’applicazione del metodo “a prezzo marginale” e non l’utile conseguito dai produttori.

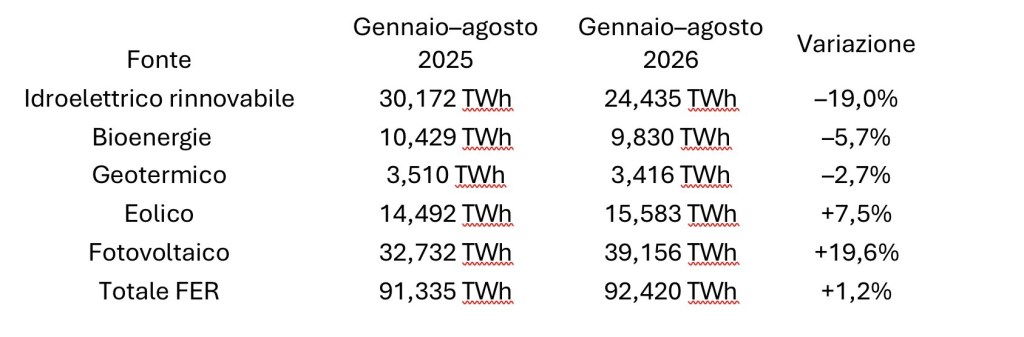
Fino ad agosto, le fonti rinnovabili hanno prodotto complessivamente 92,420 TWh:

La crescita di oltre 6,4 TWh del fotovoltaico, e di 1,1 TWh dell’eolico, viene compensata dalla riduzione di 5,7 TWh di idroelettrico, bioenergie e geotermico.

Nonostante il notevole sviluppo del fotovoltaico, la produzione FER complessiva aumenta solamente dell’1,2%.

Fino ad agosto, il fabbisogno è di 218,010 TWh, contro 207,658 TWh nello stesso periodo del 2025, con un incremento del 5%.

Poiché la domanda è cresciuta molto più rapidamente della produzione rinnovabile, la quota FER sul fabbisogno è diminuita rispetto allo stesso periodo dell’anno scorso:

  • gennaio–agosto 2025: circa 44,0%;
  • gennaio–agosto 2026: 42,4%.

La produzione di rinnovabile non cresce quindi con lo stesso trend della domanda.

La differenza è stata coperta da:

  • la produzione termica raggiunge 101,608 TWh, in aumento del 5,9%;
  • il saldo netto con l’estero ammonta a 34,549 TWh, in aumento del 9,9%;
  • la produzione nazionale netta al consumo copre l’85,7% della domanda;
  • il restante 14,3% viene soddisfatto dalle importazioni.  

Fino a marzo la produzione FER sale progressivamente da 8,873 a 10,407 TWh. La quota sul fabbisogno passa dal 31,6% al 39,3%. Il fotovoltaico è condizionato dalle giornate corte, mentre l’eolico offre un contributo rilevante: nei primi tre mesi produce 7,706 TWh, quasi quanto l’idroelettrico e il fotovoltaico.

L’inframarginale teorico del primo trimestre è stimato in  2,62 miliardi di euro.

Aprile e maggio sono i mesi migliori  per le rinnovabili. La produzione fotovoltaica cresce rapidamente, mentre la domanda rimane relativamente contenuta:

  • il 49,5% in aprile;
  • il 52,8% in maggio, valore massimo degli otto mesi.

Maggio è l’unico mese nel quale le rinnovabili superano la metà del fabbisogno elettrico nazionale.

Il PUN rimane però intorno ai 119 €/MWh, e questo serve a sfatare la leggenda che le rinnovabili riducono le bollette.

L’inframarginale teorico calcolato è di 939 milioni ad aprile e 1,04 miliardi a maggio.

Da giugno la domanda cresce perché fa caldo e si ricorre ai condizionatori:

  • 28,034 TWh in giugno;
  • 32,455 TWh in luglio;
  • 28,884 TWh in agosto.

La produzione FER resta elevata, ma non cresce allo stesso ritmo.

La quota rinnovabile scende quindi dal 52,8% di maggio al 47% di giugno e al 41,5% circa in luglio e agosto.

Nello stesso periodo il PUN aumenta 50,8%:

  • maggio: 119,35 €/MWh;
  • giugno: 132,50 €/MWh;
  • luglio: 157,04 €/MWh;
  • agosto: 180 €/MWh.

In agosto la produzione FER scende a 11,972 TWh, contro 13,457 TWh di luglio.

La diminuzione mensile è di 1,485 TWh, pari all’11%:

  • fotovoltaico: –556 GWh;
  • idroelettrico: –541 GWh;
  • eolico: –325 GWh;
  • bioenergie: –69 GWh.

Non risultano elementi che consentano di attribuire questa diminuzione a una fermata generalizzata, o deliberata, degli impianti rinnovabili. Il confronto con agosto 2025 mostra infatti una produzione FER complessivamente stabile, anzi leggermente superiore: +0,4%.

Rispetto ad agosto 2025:

  • il fotovoltaico aumenta del 20,4%;
  • l’idroelettrico diminuisce del 16%;
  • l’eolico diminuisce del 24,2%;
  • le bioenergie diminuiscono del 3,5%;
  • il geotermico diminuisce del 3,4%.

La forte crescita del FV è stata quindi quasi completamente compensata dalla minore produzione idroelettrica ed eolica.

Interessante notare che in agosto si produce meno energia rinnovabile di luglio, l’inframarginale è superiore: 1,68 miliardi contro 1,58 miliardi di luglio.

E questo dipende dal PUN, salito da 157,04 a 180 €/MWh.

La stima dell’inframarginale di agosto è di 1,68 miliardi.

Valorizzando la produzione FER di ciascun mese, al relativo PUN, il valore teorico lordo dell’energia prodotta nei primi otto mesi è di 12,76 miliardi di euro.

Applicando alla produzione un costo medio convenzionale di 40 €/MWh, pari complessivamente a circa 3,70 miliardi, il differenziale inframarginale teorico risulta pari a:

9,06 miliardi di euro

Con la seguente distribuzione mensile:

Gennaio 0,82 mld €

Febbraio. 0,72 mld €

Marzo. 1,08 mld €

Aprile. 0,94 mld €

Maggio. 1,04 mld €

Giugno. 1,22 mld €

Luglio. 1,58 mld €

Agosto. 1,68 mld €

  Totale. 9,06 mld €

Il  risultato varia naturalmente in funzione del costo attribuito alla produzione rinnovabile.

Tuttavia, una valutazione equilibrata consente di collocare l’inframarginale, prodotto dalle sole fonti rinnovabili, in una fascia compresa fra 7,2 e 10,9 miliardi di euro.

Considerazioni conclusive

I valori calcolati sono una stima ma danno comunque l’ordine di grandezza dell’ammontare economico che si forma quando fonti caratterizzate da costi variabili relativamente bassi vengono valorizzate in un mercato il cui prezzo è  determinato dalla fonti a costo  più elevato e, nello specifico, dal gas.

Le rinnovabili non hanno prodotto molto più del 2025, ma il valore economico della loro produzione è aumentato..

La diminuzione della quota FER durante l’estate non ha ridotto l’inframarginale, anzi in luglio e agosto, proprio i mesi nei quali la quota rinnovabile è scesa al 41%, hanno prodotto per 3,26 miliardi di euro, e quindi più di tutto il primo trimestre.


L’anomalia italiana

Perché l’energia elettrica è così cara?

L’attuale sistema elettrico italiano non è un libero mercato, ma un monopolio di Stato a forma societaria: il Governo controlla tutto, mantenendo i benefici e scaricando tutti i rischi sulle bollette dei consumatori.

La falsa liberalizzazione, avviata con il Decreto Bersani nel 1999, ha trasformato la voce “trasporto”  della vecchia bolletta dell’Enel, in un mezzo per incassare somme di denaro del tutto estranee al servizio.

Invece dei proclami, che giungono scomposti da tutte le parti politiche, che invece hanno l’interesse a mantenere lo status quo, sarebbe necessaria un’operazione di pulizia strutturale: scorporare la “tassazione” impropria dalle bollette, separare nettamente le filiere pubbliche, come peraltro le direttive UE impongono, affrontare il problema delle concessioni monopolistiche, restituendo competitività al tessuto produttivo nazionale e dignità alle famiglie.

 La struttura del sistema elettrico italiano soffre di un’inefficienza sistemica a danno dei consumatori e a difesa della “cassa pubblica”:

●  con l’imposizione degli Oneri di Sistema, il Decreto Legislativo 79/1999 (Decreto Bersani) ha creato contributi parafiscali, e i costi derivanti dalle scelte di politica energetica e ambientale sono stati scaricati in bolletta.

Una scelta che trasforma partite economiche, estranee ai consumi, in costi d’accesso alla rete elettrica.

●  Coercizione Economica: collegare gli oneri di sistema al servizio di trasporto dell’energia elettrica crea un “ricatto operativo”: chi non paga resta fuori al buio;

●  Conflitto di interessi: attraverso il Ministero dell’Economia e delle Finanze, il governo  avoca a sé ruoli incompatibili con un libero mercato dell’energia elettrica: controlla la produzione (Enel), la trasmissione (Terna) la distribuzione (Enel), la formazione del prezzo (GME), l’erogazione degli incentivi (GSE), la liquidità (CSEA) e la regolazione (ARERA).

Il governo è, al tempo stesso, legislatore, arbitro, azionista delle imprese ( quotate in borsa) e beneficiario finanziario.

●  Trasferimento integrale del rischio: l’incertezza e il rischio economico degli investimenti, inesistenti per le partecipate governative (quotate in borsa) vengono trasferiti integralmente nei bilanci delle aziende private e nelle bollette delle famiglie, trasformandole in una “tassa di sovranità” incontrollabile.

●  infrazione delle Direttive UE: nonostante la Direttiva UE 2019/944 (art. 43, comma 5) imponga la netta separazione tra chi gestisce la trasmissione e chi produce o vende energia elettrica, il sistema italiano mantiene una convergenza sostanziale sotto il controllo del governo.

Con queste premesse, si cercato di valutare il peso economico di questa endemica stortura, che dura da un quarto di secolo, partendo dai dati di bilancio dei  “governativi” nel periodo 2013/2024.

Il desco

Qualche considerazione su CSEA – Cassa per i Servizi Energetici e Ambientali – che raccoglie e distribuisce i proventi degli oneri generali di sistema, decisi da Arera/GSE e incassati con le bollette,  e li versa ai soggetti che ne hanno diritto, prevalentemente ai produttori di energia rinnovabile.

    CSEA non produce energia, non la vende ma ha un ruolo contabile e di compensazione, nella sostanza una banca.

    Sconosciuta  ai consumatori, CSEA è cruciale per capire come il costo dell’energia elettrica in Italia non dipenda soltanto dal mercato, ma anche dalle scelte governative per es. su chi sostenere, su come e quanto farlo.

    Il dato interessante è l’ammontare delle sue giacenze, depositate in contabilità separata presso la Tesoreria dello Stato, che si attestano  costantemente  sui 5 miliardi di euro.

    Un “tesoretto” di risorse già riscosse e in attesa di essere redistribuite. Le giacenze non sono episodiche, o di emergenza, ma strutturali, a conferma che il meccanismo di raccolta e allocazione genera anticipazioni finanziarie stabili e cospicue.

    La raccolta è soggetta a delibere di Arera non sempre trasparenti. Così , in presenza di un prelievo annuo rilevante, e a una filiera che produce utili consistenti, emerge un incredibile e ingiustificata riserva di liquidità. Confermando che il sistema non opera mai con scarsità di cassa, ma mantiene un margine finanziario significativo, nonostante la frequente narrativa mediatica di urgenza e necessità e di continui interventi correttivi.

     Quindi che senso aveva la proposta del governo, poi accantonata, di cartolarizzazione gli Oneri Generali di sistema, quando presso la Tesoreria dello Stato esistono  somme di denaro cosi ingenti già pagate dai consumatori?

    Per quale motivo i consumatori avrebbero dovuto anche pagare gli interessi della cartolarizzazione?

    Il governo, per ora, ha solo accantonato l’idea.

    La valutazione si limita ai “numeri” dei soli soggetti “ gestiti dal governo” senza considerare le ex-municipalizzate che, vengono assimilate ai consumatori.

    Escludendo dal conteggio il “tesoretto” della CSEA, nel corso del periodo analizzato, in forza dei costi elencati, le bollette sono aumentate del 40%, colpendo famiglie e imprese.

    In assenza di controlli parlamentari, e di una attiva rappresentanza dei consumatori, specialmente in Arera dove dovrebbe far parte del collegio, i numeri valutati nel loro insieme conducono a una conclusione tanto semplice quanto scomoda: i condizionamenti e le marginalità economiche non si disperdono lungo la filiera, ma tendono a convergere verso un unico beneficiario finale, che non è il consumatore.

    Un unico soggetto possiede, in sostanza, gli strumenti per rendere possibile tale convergenza.

    Lo fa nelle molteplici vesti di proprietario, di azionista, di gestore delle tesorerie, di titolare dei poteri di nomina, di destinatario degli accresciuti flussi fiscali — a partire dall’IVA — e, soprattutto, di arbitro cui tutte le categorie del Paese sono chiamate a rivolgersi.

    In questa lettura coordinata degli interessi, il Governo appare dunque, nei fatti, come il beneficiario finale dell’equilibrio che si è progressivamente costruito, sostenuto da soggetti che, in misura diversa, ne tutelano prioritariamente la stabilità.


    Marginale o payasbid

    Prima di installare nuova potenza rinnovabile e prima di parlare di nucleare, considerato che andremo a gas ancora per un paio di decenni, sarebbe opportuno valutare ed eventualmente modificare l’attuale metodo della formazione del prezzo dell’energia elettrica.

    Se ne parla poco, nonostante le bollette stiano drammaticamente rincarando.

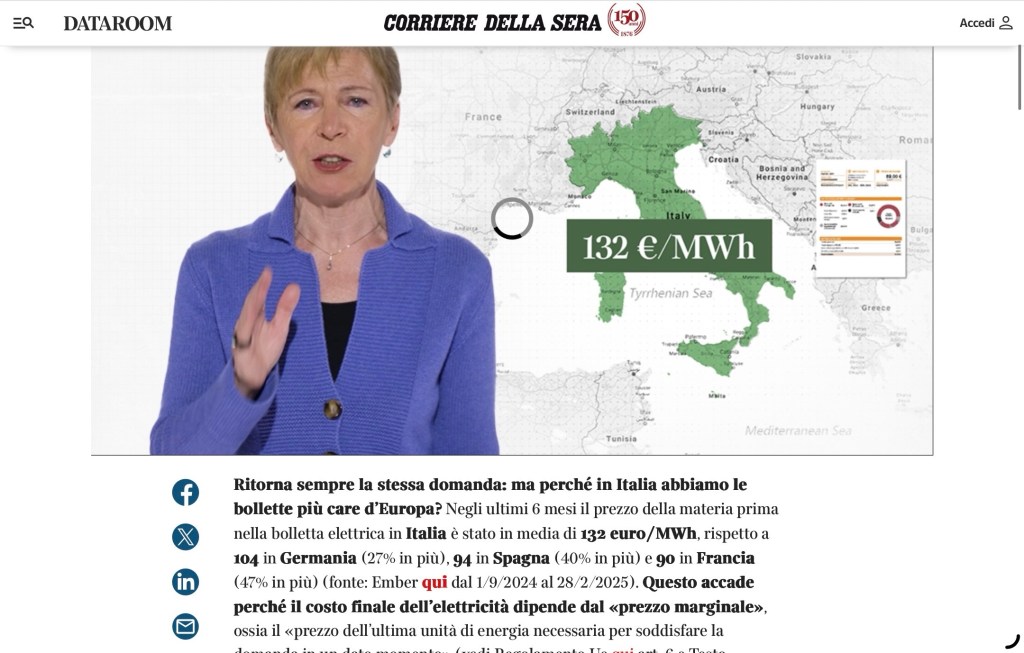
    La data room di Milena Gabanelli sul Corriere di marzo 2025 analizzava correttamente i dati invitando ad installare più rinnovabile possibile, e in fretta.

    Il messaggio al popolo dei è sempre lo stesso: “più si installa potenza rinnovabile e più la bolletta cala”.

    Ma il risultato, dopo le centinaia di miliardi di euro pagati con le bollette degli ultimi vent’anni, è l’opposto.

    Sì cercano le cause fuori dai confini del paese, che aggravano in effetti la situazione, ma i problemi sono essenzialmente nostri.

    il banchetto con le bollette

    Un precedente post spiega come funziona il “sistema a prezzo marginale” e riprendo Gabanelli scrive: “Questo accade perché il costo finale dell’elettricità dipende dal «prezzo marginale», ossia il «prezzo dell’ultima unità di energia necessaria per soddisfare la domanda in un dato momento» (vedi Regolamento Ue qui art. 6 e Testo integrato dispacciamento elettrico, Tide, Arera qui articolo 3-13.3.8 pag. 64). In altre parole, il prezzo è determinato dall’ultima goccia di energia che entra nel sistema. In Italia, questa goccia è principalmente il gas, il cui costo, al contrario delle fonti rinnovabili, è legato all’andamento della quotazione di borsa di Amsterdam, e alle speculazioni di mercato innescate dalle questioni geopolitiche”.

    A difesa della sacralità del prezzo marginale, Gabanelli citava l’articolo 6 del Regolamento UE del 2019 che determina il costo dell’attività di bilanciamento, ovvero il costo dell’energia impiegata per mantenere il sistema elettrico in sicurezza,che così recita:

    “la compensazione dell’energia di bilanciamento per prodotti standard di bilanciamento e prodotti specifici di bilanciamento si basa sul prezzo marginale, «pay-as-cleared», a meno che tutte le autorità di regolazione approvino un metodo alternativo di determinazione dei prezzi sulla base di una proposta congiunta di tutti i gestori dei sistemi di trasmissione, a seguito di un’analisi che dimostri la maggiore efficacia del metodo alternativo di determinazione dei prezzi.”

    Quindi la nostra unica speranza di salvezza che il prezzo marginale non fosse più determinato dal gas, ma dalle che hanno prezzi più bassi del del gas.

    Con gli “oneri generali di sistema” delle bollette i consumatori sostengono le rinnovabili e ne riducono il prezzo. Sostegno che permette ai produttori di vendere al GSE con un buon margine. Sempre lo stesso sostegno consente poi al GSE di rivendere l’energia rinnovabile acquistata in borsa al prezzo marginale del gas, producendo extra utili incamerati dal GSE.

    Gli oneri generali di sistema assicurano i redditi dei produttori di rinnovabili e rimpinguano le tasche del GSE, società governativa che fa i soli interessi del governo.

    Ma a parte un problema di giustizia fiscale e sociale che, con questo metodo, rende del tutto opinabile l’idea di incrementare le rinnovabili per ridurre la nostra bolletta, è evidente che le bollette sono care proprio per il “sistema a prezzo marginale” che ci è costato, negli ultimi vent’anni di borsa elettrica, almeno 200 miliardi di euro.

    Prima di tutto l’energia di bilanciamento, che secondo la UE sarebbe sottoposta ad una valutazione con il prezzo marginale, non è tutta l’energia che arriva  in borsa.

    Secondo la UE il «bilanciamento» è l’insieme di azioni e processi, in tutti gli orizzonti temporali, grazie ai quali i gestori dei sistemi di trasmissione “provvedono in modo continuativo a mantenere la frequenza del sistema entro limiti predefiniti di stabilità e ad adeguare l’entità delle riserve necessarie ai requisiti di qualità”.

    Ma vi sono due tipi di energia:

    1) quella prodotta dalle rinnovabili, che sono aleatorie, dipendono da circostanze atmosferiche del tutto casuali e pongono esse stesse problemi di frequenza;

    2) quella prodotta col nucleare, oggi d’importazione domani nazionale, che deve andare funzionare a regime costante e continuo senza flessibilità per controllare la frequenza.

    Le due produzioni potrebbero essere escluse dal mercato a prezzo marginale e fatturate a pay as bid.

    La Spagna, usando già la possibilità offerta dal Regolamento UE ha scorporato con successo le energie rinnovabili dal marginal price, facendo crollare il prezzo medio di borsa.

    Se lo facessimo anche noi potremmo ridurre immediatamente il prezzo dell’energia del 20%, allineandoci agli altri paesi europei che hanno rispetto a noi una gestione del mercato elettrico molto più trasparente.


    Il prezzo marginale dell’energia elettrica

    I consumatori non conoscono il criterio che determina il prezzo dell’energia elettrica che pagano.

    Lo conoscono molto bene, invece, quelli che la producono e che, grazie al criterio di formazione del prezzo spiegato di seguito, guadagnano l’inverosimile e vogliono, ovviamente, continuare a farlo.

    L’inchiesta di Milena Gabanelli è del 12 marzo 2025 sul Corriere della Sera e la sua “data room” si intitolava “Caro-bollette, quello che i governi non ci dicono”.

    Il prezzo del PUN era 132 €/MWh e oggi è a 220. La conclusione,errata, era “installiamo più rinnovabili che il prezzo scenderà ”.

    Siccome del gas avremo sempre bisogno negli anni a venire, e siccome il prezzo del gas è in continua ascesa – in questi ultimi mesi è raddoppiato – è evidente che, se non si modifica l’attuale metodo di formazione del prezzo, siamo destinati a soccombere.

    Vediamo allora, ancora una volta, come funziona.

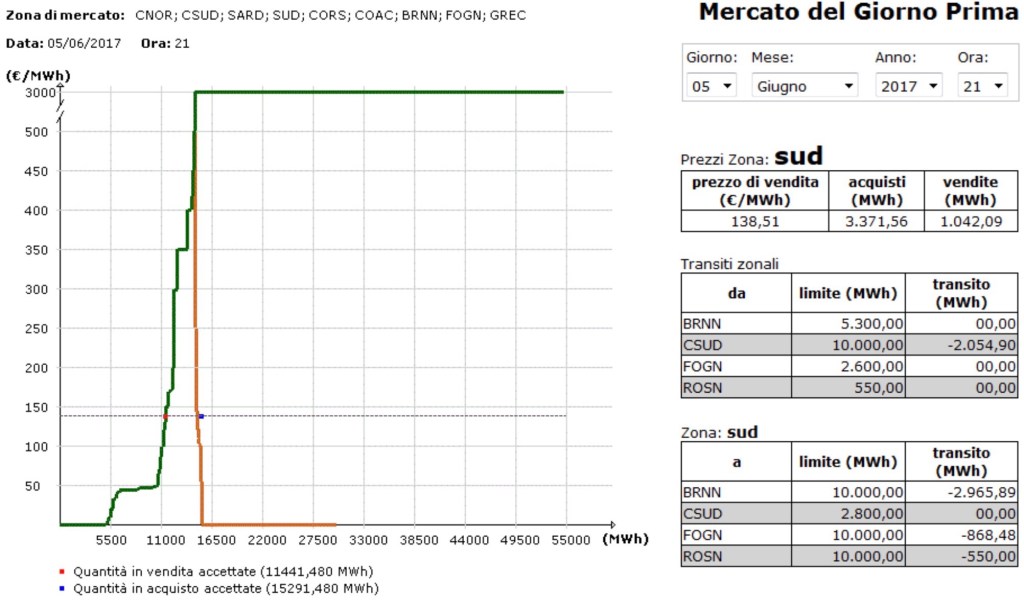
    Il prezzo pubblicato sul sito ufficiale del GME – Gestore del Mercato Elettrico – è il PUN – Prezzo Unico Nazionale – che viene fissato entro le ore 12 del giorno che precede il giorno di consumo al MGP – Mercato del Giorno Prima, per frazioni temporali di 15 minuti.

    Non scoraggiatevi perché il meccanismo, al di là delle sigle, è relativamente semplice: i produttori dichiarano quanta energia sono disposti a produrre, e a quale prezzo, e i compratori dichiarano di quanta energia hanno bisogno e a quale prezzo sono disposti a comprarla.

    Ovviamente non è un mercato “gridato”, dal momento che avviene nel silenzio dei modelli informatici.

    E non sono neppure note, se non agli operatori, le liste, dette anche “pile” di domanda e offerta che il GME incrocia.

    Per definire il prezzo del mercato all’ingrosso, l’Italia ha adottato il modello denominato “Sistem Marginal Price”.

    Come funziona in pratica?

    Il GME raccoglie le offerte dei produttori e le ordina definendo, per ogni offerta, il volume messo a disposizione partendo dal prezzo più basso a salire fino a quello più alto.

    Le prime offerte ad essere “impilate” – la base che sarà sicuramente venduta – sono quelle degli impianti che utilizzano le fonti più economiche: idroelettrico, geotermico, eolico e fotovoltaico.

    A salire seguiranno le offerte più care, cioè quelle dei produttori che utilizzano carbone, gas e olii combustibili.

    Nel frattempo il GME ha anche “impilato” le richieste di acquisto presentate dagli operatori e, quando fa il totale, va a vedere quale è l’ultima centrale di produzione necessaria per soddisfare tutta la domanda di ogni quarto d’ora.

    Questa centrale diventa la centrale “marginale” in quell’ora e il prezzo dell’energia elettrica che verrà pagato a tutti i produttori in quell’ora è quello legato dell’offerta della centrale marginale.

    A fissare il prezzo dell’ora, quindi, non è la centrale più economica, e neppure la media ponderale di tutte le centrali chiamate a produrre in quell’ora, ma la richiesta avanzata dalla centrale più cara.

    E questo e’ il primo punto chiave da capire: se la centrale “marginale” e’ alimentata con gas naturale tutti i produttori vengono pagati come se producessero a gas naturale.

    Supponiamo quindi che, a una certa ora di una certo giorno, il sistema elettrico abbia bisogno di 100 unità di energia e che sul mercato si presentino quattro centrali in grado di produrla:

    1) produttore eolico offre 35 unità a 15 €/MWh

    2) l’idroelettrico ne offre 35 a 20 €/MWh

    3) il fotovoltaico ne offre 20 a 25 €/MWh

    4) la centrale a gas 80 unità a 200 €/MWh.

    Il gestore del mercato chiamerà a produrre l’eolico, poi l’idroelettrico poi il fotovoltaico e infine – per le 10 unità “marginali”, necessarie a soddisfare la domanda di 100 – chiamerà il produttore a gas ma tutti riceveranno dai compratori 200 euro per ogni unità di energia che hanno richiesto.

    Il meccanismo trova giustificazione nel fatto che il gestore del mercato vuole essere sicuro che tutte le centrali chiamate a produrre producano e che in rete ci sia sempre energia sufficiente con una «scorta» a riserva per gli eventuali picchi.

    Il messaggio, al quale ormai siamo abituati, è che il prezzo dell’energia elettrica dipende dal prezzo del gas ma quanti sanno che le centrali a gas concorrono a soddisfare la domanda media annuale per meno del 35%?

    E quando, d’estate, splende il sole, o tira il vento e il gas magari copre solo il 5% della domanda, succede che paghiamo i miliardi, come negli ultimi quattro mesi.

    Un effetto devastante per il consumatore che non percepisce come sia possibile pagare costantemente il prezzo determinato dalla tecnologia più costosa, mentre quelli che ci fanno i soldi, silenziosamente, continuano a farli e vogliono farne sempre di più con nuove installazioni.

    E’ chiaro che, per chi guarda il mercato da fuori, la situazione appare paradossale, dal momento che sarebbe logico pensare che se una parte dell’energia consumata costa meno il prezzo al consumo dovrebbe essere più basso.

    Questo comunque è il sistema e poco importa se qualche produttore da fonti rinnovabili incassa anche incentivi per effetto di vecchi dispositivi normativi – i conti energia – che non possono essere revocati, anche perché sono stati, nel frattempo,ceduti a istituti di credito o al sistema finanziario in genere.

    Questa settimana il PUN è stabilmente superiore ai 200 €/MWh e il gas oltre i 70 con trend in salita. Andiamo a gas a tavoletta e il sole si dev’essere spento.

    Senza un’azione correttiva siamo destinati a soccombere.


    Eclisse 12 agosto 2026

    La sera del 12 agosto 2026 alzeremo gli occhi al  cielo per osservare una delle eclissi solari più importanti degli ultimi decenni.

    In Italia sarà parziale, totale in  Groenlandia, Islanda e parte della Spagna.

    Al nord l’oscuramento sarà significativo: a Milano il fenomeno inizierà intorno alle 19:27 e raggiungerà il massimo alle 20:20, con lo 0,93 di oscuramento.

    Per i sistemi elettrici europei sarà un fenomeno, peraltro largamente previsto, con complessità non di poco conto.

    La ragione è semplice: negli ultimi anni l’Europa, e l’Italia in particolare, hanno installato milioni di impianti fotovoltaici così ,quando la luna comincerà a coprire il sole, la produzione fotovoltaica  diminuirà molto più rapidamente di una normale tramonto estivo.

    Quindi il sistema di produzione elettrica non rinnovabile dovrà sostituire molto più in fretta del solito tramonto, la potenza fotovoltaica che mancare.

    La rete deve mantenere sempre in equilibrio produzione e domanda e quindi, se diminuisce rapidamente una fonte, altre devono sopperire immediatamente.

    L’eclissi non è quindi, di per sé, un evento pericoloso. Anzi, presenta un grande vantaggio rispetto a una perturbazione meteorologica perché se ne conoscono con precisione data, ora e traiettoria.

    I gestori europei hanno avuto mesi per prepararsi. ENTSO-E ha comunicato il 7 agosto che i Transmission System Operators europei si sono preparati specificamente all’eclissi per garantire la sicurezza del sistema.

    Ciò che rende particolare il 12 agosto p.v. è però il contesto nel quale l’eclissi va a gravare su un sistema già sottoposto agli stress conseguenti alla puntate di calore che ben conosciamo e che sembra siano destinate a durare.

    In questi giorni sono stati superati record di temperatura in diversi paesi dell’Europa centrale e orientale e i livelli dei grandi fiumi sono scesi a valori minimi.

    Questo produce diversi effetti contemporaneamente sul sistema elettrico.

    Il primo è l’aumento della domanda, soprattutto per il condizionamento. In Italia il 15 luglio il fabbisogno elettrico ha già sfiorato i 58 GW, mostrando quanto rapidamente il caldo possa spingere verso l’alto i consumi.

    Il secondo riguarda l’idroelettrico. Minore disponibilità d’acqua significa minore produzione, ma soprattutto minore disponibilità della fonte più preziosa per il bilanciamento della rete: è l’idroelettrico che può infatti aumentare la propria produzione molto rapidamente, proprio quando serve compensare una variazione della produzione o del consumo.

    Il terzo problema riguarda alcune centrali termoelettriche e nucleari europee.

    In Francia il caldo e le temperature elevate dei corsi d’acqua hanno già costretto EDF a ridurre  la produzione di alcuni reattori. Il fenomeno non significa che il nucleare francese sia complessivamente in crisi: storicamente le perdite di produzione dovute ai vincoli climatici sono rimaste almeno apparentemente limitate anche se, con una logica apparentemente contraddittorio, EDF ha appena annunciato un piano da 9 miliardi di euro per adattare nei prossimi quindici anni le proprie centrali alle conseguenze di temperature più elevate, siccità e minori portate fluviali.

    Ancora più evidente è ciò che sta accadendo lungo il Danubio. I livelli eccezionalmente bassi del fiume hanno già provocato pesanti riduzioni della produzione nucleare in Ungheria, dimostrando concretamente quanto acqua ed energia elettrica siano strettamente collegate.

    Ovviamente tutto questo impatta con effetti diretti anche sul nostro Paese.

    Ogni giorno una parte significativa dell’energia elettrica viene scambiata attraverso le interconnessioni con Francia, Svizzera, Austria e Slovenia. In condizioni normali, specialmente le forniture dalla Francia significano per noi sicurezza, in pratica la Francia ci tiene acceso il nord. Ciò funziona fino  a quando dispone di energia in eccesso e può aiutare quello vicino.

    Ma l’ondata di caldo continentale, del tutto nuova e sino ad ora inattesa, avviene contemporaneamente  in diversi paesi.

    Così la Francia potrebbe avere meno margine nucleare da esportare, la Svizzera potrebbe preservare le proprie risorse idroelettriche mentre Italia, Austria e Germania potrebbero registrare contemporaneamente una forte domanda per stare al fresco.

    L’interconnessione tra i paesi rimane preziosissima, ma non può creare l’energia che non esiste.

    Esiste inoltre un’altra variabile spesso ignorata: le linee elettriche soffrono il caldo.

    La capacità effettiva di trasporto non dipende soltanto dalla potenza nominale dell’infrastruttura, ma dalle condizioni operative, dalla temperatura dei conduttori, dal vento, dall’irraggiamento solare e dalla configurazione della rete. Per questo la capacità commerciale delle interconnessioni viene continuamente ricalcolata dai gestori.

    Il paradosso è evidente: nelle giornate nelle quali l’Italia avrebbe maggiore bisogno di importare elettricità, le condizioni climatiche possono contemporaneamente rendere più preziosa e più complessa proprio quella importazione.

    Alle 20:20, quando a Milano l’eclissi raggiungerà il suo massimo, il sistema starà già affrontando la normale “rampa serale”: il sole scende, la produzione fotovoltaica diminuisce, mentre famiglie, attività commerciali e climatizzazione continuano a richiedere energia.

    L’eclissi accentuerà temporaneamente questa dinamica.

    La rete dovrà quindi sostituire la produzione solare con una combinazione di termoelettrico, idroelettrico, accumuli e importazioni. Quando poi il fotovoltaico sarà praticamente scomparso con il tramonto, queste risorse dovranno continuare a sostenere il sistema.

    ENTSO-E, anche recentemente, ha confermato  di considerare complessivamente favorevole l’adeguatezza del sistema europeo per l’estate 2026 e  per circa due ore potremo osservare un esperimento quasi perfetto sulla trasformazione in corso nel sistema energetico europeo.

    Ma la vera lezione del 12 agosto non riguarda l’eclissi, riguarda ciò che accadrà quando essa sarà terminata e questa diventa una prova generale del futuro.

    Se il sistema assorbirà senza difficoltà il rapido calo del fotovoltaico, vedremo concretamente il valore della flessibilità: centrali programmabili, batterie, pompaggio, idroelettrico, interconnessioni e gestione della domanda.

    Se invece aumenteranno sensibilmente importazioni, produzione termoelettrica e prezzi nelle ore serali, avremo un segnale interessante su quanto siano diventati indispensabili tutti i megawattora necessari a coprire la domanda di consumo.

    Il blackout non è lo scenario centrale e presentare l’eclissi come una minaccia alla rete sarebbe fuorviante ma sarebbe altrettanto sbagliato considerarla soltanto una curiosità astronomica.

    D’altro canto aumentare la produzione di termica “preventivamente” per la ragioni sopraesposte non si può.

    Il sistema elettrico europeo sta passando da un modello nel quale era  la produzione a seguire la domanda, a uno molto più complesso, nel quale produzione rinnovabile, accumuli, reti e consumatori devono continuamente adattarsi gli uni agli altri e domani sera il cielo metterà alla prova questo cambiamento.


    I flop dei piani energetici europei

    Perché l’energia elettrica e il gas sono così cari?

    Ecco cosa ha combinato l’Europa in questi ultimi vent’anni.

    Alle decisioni europee si sono poi aggiunte le prebende che i vari governi hanno garantito al “sistema” italiano dove operano sfacciatamente monopolisti quotati in borsa e concessionari a vita. Società con margini operativi paurosi, garantiti e nutriti dalle nostre bollette.

    • rendere costosissimo il gas naturale, tagliando le forniture russe;
    • rendere l’Europa dipendente dal gas naturale liquefatto, sostituendo le forniture via tubo con importazioni via mare, soggette alla volatilità del mercato;
    • promuovere i prezzi di borsa del gas, soggetti alla volatilità del mercato, invece dei contratti a lungo termine take or pay che andavano benissimo;
    • favorire la chiusura degli impianti nucleari tedeschi aumentando il ricorso al carbone e al gas;
    • incentivare il nucleare francese perché “carbon free”;
    • incentivare l’installazione di pannelli fotovoltaici e turbine eoliche, contribuendo unicamente allo sviluppo dell’industria manifatturiera cinese;
    • introdurre l’ETS sulle emissioni di CO2,che ha fatto chiudere o delocalizzare centinaia di aziende europee;
    • promuovere e incentivare la mobilità elettrica distruggendo l’industria europea dell’automobile a vantaggio dell’industria cinese;
    • aumentare la dipendenza europea dalla Cina per materie prime critiche, terre rare, batterie, magneti permanenti, pannelli, inverter e componentistica;
    • fissare obiettivi temporali per l’installazione di impianti eolici e fotovoltaici, rendendo critica la stabilità delle reti e facendone aumentare i costi di gestione;
    • trasferire quote crescenti dei costi energetici sulle reti elettriche attraverso investimenti sempre più elevati in trasmissione, distribuzione, servizi di bilanciamento a detrimento di bollette civili e industriali;
    • incentivare l’elettrificazione dei consumi domestici con pompe di calore anche in contesti climatici ed edilizi dove i benefici sono inesistenti;
    • imporre una direttiva sull’efficienza energetica degli edifici – case green – talmente cervellotica che nessuno Stato membro ha adottato;
    • creare una banca dell’idrogeno e incentivarne la produzione con le FER, sapendo che era un binario morto;
    • aumentare la complessità regolatoria del sistema energetico europeo con un numero spropositato di direttive, regolamenti, meccanismi di incentivazione e obblighi amministrativi, favorendo le delocalizzazioni ed esasperando i rapporti con i partner commerciali;
    • promuovere numerose strategie industriali sulle materie prime critiche senza ridurre in misura sostanziale la dipendenza europea dalle importazioni.

    Antonio c’ho caldo

    Notizia esplosiva: d’estate farà caldo! Come hanno raccontato il cambiamento climatico per fare affari.

    Primo giugno, primo titolo: “Sarà l’estate più calda della storia”. Invece è come l’anno scorso, e come due anni fa.

    Come ogni anno,in verità, da quando qualcuno ha scoperto che la paura del caldo vende più del caldo stesso.

    Pagina tre: temperature infernali. Pagina cinque: pubblicità di auto elettriche con batterie cinesi.

    Chi scrive il titolo e chi compra lo spazio pubblicitario lavora per lo stesso committente, ma il lettore non lo sa.

    Fino agli anni settanta, prima che arrivasse l’aria condizionata, d’estate era normale la canottiera, i pantaloncini corti e un fazzoletto bianco con i quattro nodi in testa per il sudore.

    La chiamavano canicola, ci avvisava Bernacca e nessuno convocava vertici di emergenza. Nessuno aveva bisogno dello psicologo. D’estate faceva caldo: era il sole, non una catastrofe. Poi qualcuno ha trasformato il sole in un affare.

    La sinistra europea accende il fuoco: “Abbiamo ricevuto il mondo in prestito dai nostri figli”.“Non esiste un pianeta B.” “Siamo l’ultima generazione.”

    Un repertorio di frasi da cioccolatino che farebbe arrossire un parroco di campagna, ripetute con gli occhi lucidi e il dito puntato verso chiunque osi dubitare.

    Dubitare è vietato. Chi dubita è negazionista, anche se ha un Nobel in tasca.

    Già, perché John Clauser, Nobel per la Fisica nel 2022, ha firmato una dichiarazione netta: non esiste alcuna emergenza climatica.

    Prima di lui Ivar Giaever, Nobel 1973.

    Oltre milleseicento scienziati. Carlo Rubbia, al Senato italiano. Rita Levi Montalcini, in un appello del 1992 con altri sessantuno Premi Nobel contro l’” ecologismo irrazionale”.

    Nessuno di loro ha mai negato che il clima cambi.

    Hanno detto che cambia da sempre. Che la Groenlandia si chiama così perché mille anni fa era verde, senza una sola automobile. Che le glaciazioni non le ha provocate la Fiat.

    Ma chi dice che la catastrofe non è imminente non ottiene fondi.

    Chi dice che lo è, li ottiene a pioggia.

    E qui si arriva al punto: il catastrofismo climatico è il motore di un’industria da migliaia di miliardi.

    Certificati verdi che valgono meno dei soldi del Monopoli: un’organizzazione internazionale ha verificato che solo un credito di carbonio su ventisei è reale, gli altri venticinque sono aria fritta impacchettata.

    Sono i derivati dell’ambiente, la stessa truffa del crollo del 2008 in salsa verde: carta che garantisce carta che garantisce il nulla.

    Attorno a questa finzione, un esercito di consulenti fattura miliardi per certificare aziende come “sostenibili”.

    Chi certifica i certificatori? Altri consulenti. Il gatto si morde la coda e il conto arriva al cittadino.

    Due i capolavori: l’auto elettrica e l’energia rinnovabile.

    L’Europa doveva ridurre le emissioni. Poteva lasciare libera la tecnologia. I carburanti sintetici abbattono le emissioni del novantanove per cento. L’idrogeno funziona. I biocarburanti pure.

    Invece Bruxelles ha scelto l’unica tecnologia dove l’Europa perde e Pechino vince: la batteria.

    Ha vietato tutto il resto. Nel 2035 addio ai motori termici.

    La Cina nel frattempo investiva duecentotrenta miliardi per controllare la filiera e oggi domina il novantasette per cento della grafite e il settanta per cento della raffinazione del litio.

    Litio che serve le betterie per stoccare l’energia rinnovabile in eccesso se no scassa la rete come successo in Spagna. Una rete vecchia, stressata e non adatta a due milioni di produttori.

    Molti sono stranieri perché pagando la politica e le lobby locali ci si fa una barca di soldi grazie anche ad una regolazione compiacente nutrita dalle bollette.

    Se Pechino chiude il rubinetto per un mese, l’industria europea si ferma.

    In nome del clima, si è sostituita la dipendenza dal petrolio con la dipendenza dalla Cina: non una liberazione: un cambio di padrone.

    Chi ha orchestrato il trasferimento?

    Frans Timmermans, vicepresidente della Commissione e paladino del Green Deal. Il quotidiano olandese De Telegraaf ha documentato che la Commissione finanziava segretamente le associazioni ambientaliste per fare pressioni a favore delle sue leggi.

    Settecentomila euro per “orientare il dibattito”.

    Elenchi di parlamentari da contattare. Obiettivi di lobbismo da rendicontare. Il legislatore che paga i promotori della propria legge.

    Poi Timmermans si è candidato premier in Olanda con i Verdi. Un fiasco: lo ha votato e “comprato” solo chi non lo conosceva.

    Il cerchio si chiude, il conflitto di interessi neppure si nasconde.

    A dicembre 2025, sotto la pressione di Meloni, Merz e Tusk, Bruxelles ha fatto marcia indietro sullo stop ai motori termici.

    Ammissione silenziosa di un disastro: tre milioni di auto vendute in meno, decine di migliaia di posti di lavoro bruciati, una dipendenza strategica che prima non esisteva.

    Persino Larry Fink, il capo di BlackRock – il più grande gestore di patrimoni del mondo – che per cinque anni aveva predicato il verbo verde, nel 2025 ha smesso di pronunciare la parola “sostenibilità”.

    Zero volte nella sua lettera annuale, contro le trentasei del 2020. Il sacerdote che chiude la chiesa quando i fedeli smettono di pagare.

    Intanto ai ragazzi hanno insegnato l’eco-ansia: prima inventi la paura, poi la certifichi come malattia, poi vendi lo psicologo per curarla.

    Ai Gretini incollati all’asfalto nessuno ha spiegato che bloccavano le ambulanze in nome di un pianeta che cambia temperatura da quattro miliardi di anni.

    D’estate farà caldo. Come faceva caldo quando i Vichinghi coltivavano l’orzo in Groenlandia e come faceva freddo durante le glaciazioni, senza una sola ciminiera a spostare il termometro.

    Oggi ci raccontano che se fa freddo è colpa del cambiamento climatico e se fa caldo è colpa del cambiamento climatico.

    L’unica costante è il conto: lo paga sempre il cittadino.

    Con l’auto nuova, la caldaia nuova, la bolletta nuova e lo psicologo per l’ansia che gli hanno insegnato a provare.

    L’estate più calda della storia? Forse. Ma il conto più salato della storia è già arrivato. E non l’ha portato il sole.

    I blackout locali, ma sono ormai distacchi preventivi perché i distributori non sanno più che pesci prendere, sono sempre più frequenti ma nessuno ne parla.

    L’inverno sarà freddo, come tutti gli inverni, forse mancherà il gas ma ci scalderemo con i maglioni,tanto le pompe di calore, se fa molto freddo,non scaldano.

    Grazie a Roberto Riccardi

    Incidenti da gas

    Ogni anno in Italia si registrano circa una trentina di decessi causati dal gas, una quota che gli esperti considerano tristemente “fisiologica”.

    Negli ultimi cinque anni si sono contati 182 morti e 1.800 feriti, con una media di 230-240 incidenti all’anno tra esplosioni e crolli.

    Cifre che dimostrano come il potenziale pericolo sia ampiamente sottovalutato e la prevenzione ancora scadente.

    Le bollette del gas allegano regolarmente un vademecum sulla sicurezza, che nessuno legge.

    Con il contatore letto da remoto è venuto meno il servizio “post-contatore” gratuitamente offerto dal letturista: l’addetto del distributore che, nel rilevare i consumi, istruiva l’utente.

    Oggi, ogni anomalia a valle del contatore è di responsabilità del consumatore. Il tubo flessibile dei fuochi della cucina va sostituito.

    Ad esempio, nei complessi condominiali con i contatori installati in batteria, l’utente risponde penalmente di tutta la tubazione a valle del proprio misuratore.

    Di norma, i controlli stringenti sull’impianto privato avvengono solo in fase di prima attivazione o riattivazione della fornitura.

    Solo in queste occasioni, il distributore esegue la prova di pressione della tubazione a valle del contatore prima di ridare gas: se l’impianto perde pressione oltre le tolleranze consentite, il contatore resta chiuso.

    Con l’avvento dei nuovi contatori elettronici (smart meter), la situazione si complica.

    Il distributore, senza dover operare sul posto, chiude una valvola posta all’interno del contatore, interrompendo l’erogazione del gas.

    Ciò succede, per esempio nei casi di morosità.

    Quando il cliente regolarizza i pagamenti, la fornitura viene riattivata, ma emergono seri interrogativi sulla sicurezza qualora l’impianto a valle presenti delle criticità.

    Se in passato il contatore del cliente moroso veniva sigillato fisicamente — una procedura costosa ma sicura — oggi basta un impulso digitale per chiudere la valvola, lasciando attivo sul campo uno strumento potenzialmente vulnerabile, o soggetto a manomissioni.

    La ripartizione dei ruoli è diventata netta: il fornitore vende il gas, il distributore lo trasporta e lo misura, ma dal contatore in poi ogni onere spetta all’utente finale.

    Eppure, a meno di emergenze o fughe di gas, gli utenti non hanno rapporti diretti con il distributore; la maggior parte di loro non sa neppure chi sia, anche se è evidenziato sulla bolletta.

    Sono proprio i distributori, non si sa a quale titolo, a gestire la sostituzione massiva dei vecchi contatori, interfacciandosi direttamente con l’utente senza che il fornitore, quello che fa le bollette,ne sia informato.

    Con la liberalizzazione del mercato, e la separazione societaria tra vendita e distribuzione, è venuto meno l’interesse “centralizzato” a garantire la sicurezza del sistema, lasciando il “post-contatore” totalmente a carico dell’utente.

    In questo contesto, gli amministratori di condominio dovrebbero svolgere un ruolo attivo nell’informare e sensibilizzare i condòmini.

    Infine, va ricordato che l’autorità di regolazione – ARERA – ha approvato la valvola interna ai nuovi contatori elettronici “ai soli fini gestionali” di dubbia interpretazione.

    La valvola non è normata come presidio di sicurezza e il perché resta un mistero.

    Per questo motivo, laddove il contatore sia installato all’interno delle mura domestiche, l’opportunità e le modalità della sua sostituzione andrebbero valutate con attenzione.

    Le marchette con i dati sensibili

    Quanto valgono i dati delle utenze

    Invece di lamentarci per le telefonate moleste dovremmo stare molto più attenti alle informazioni che regaliamo.

    In Italia pochi leggono le bollette, o i contratti prima di firmarli, molti non conoscono la differenza tra il fornitore, quello che emette la bolletta, e il distributore, che trasporta luce e gas fino ai suoi contatori, dove li misura.

    I contatori di energia elettrica, che ci stanno installando da venticinque anni, sono letti e gestiti dai distributori.

    Li gestiscono “da remoto” con un computer e non si sa in forza di quale diritto.

    Non si sa cosa i distributori possano fare “da remoto” perché i protocolli di comunicazione non sono pubblici.

    Quindi certe operazioni “da remoto” potrebbero essere inammissibili, come, per esempio, stabilire da remoto il nostro consumo. Infatti, se a utente moroso viene giustamente ridotta la potenza a sua disposizioni, perché non farlo anche aquelli che la bolletta la pagano? Sarebbe truffa, ma chi potrebbe provarla?

    Quali siano i dati raccolti dai contatori é un altro mistero; prova ne è che, quando ci sostituiscono il contatore, utilizzano accessori di lettura e di comando non omologati.

    Altra prova evidente è che appena cambiamo il fornitore arrivano le telefonate.

    Con quanta facilità firmiamo la clausola della privacy ad ogni acquisto? O concludiamo al telefono contratti di luce e gas, senza neppure sapere quanto consumiamo? Oppure leggiamo al telefono, a sconosciuti, le nostre bollette senza renderci conto di regalare dati sensibili? Firmiamo polizze assicurative senza leggerle e magari cestiniamo le modifiche unilaterali di contratto di fornitura di luce e gas?

    Quei dati finiscono in rete e i tabulati vengono offerti anche su Facebook.

    É grazie a quelle informazioni che poi riceveremo tutte quelle offerte telefoniche.

    E in effetti, con i nuovi contatori potrebbero sapere tutto di noi: le nostre abitudini di consumo, quando siamo in vacanza, quante ore al giorno siamo in casa, se siamo dei buoni pagatori, e magari il nostro numero di telefono e l’IBAN.

    E poi chi garantisce la sicurezza del dato che viene trasmesso?

    Meglio tenerci stretti i numeri di POD (per la luce) e di PDR (per il gas).

    Con quei numeri possono millantare contratti non richiesti. Mostrare quei numeri sui siti dei comparatori di offerte in rete può essere pericoloso.

    I dati valgono centinaia di euro perché il mercato di luce e gas è un mercato di offerta, e i dati dei consumatori sono oro.

    Così i distributori raccolgono i dati e li passano poi ai venditori, che sono spesso società collegate sotto lo stesso ombrello e che risultano ovviamente avvantaggiati.

    Siccome i contatori nascevano anche per utilità dell’utente, ho provato la procedura per verificare i miei consumi sul SII – Sistema Informativo Integrato.

    Ci si accede solo con l’identità digitale, ma pochi sanno cos’è e non possono perdere ore per farlo. Dopo uno slalom tra sms e password, ho potuto verificare i consumi solo di una di tre utenze a me intestate, delle altre due il sistema dice che non ci sono i dati.

    In effetti, se non c’è un contatore di ultima generazione, l’utente non vede proprio nulla. Per il gas, dicono, ci vorranno anni anche se il nuovo contatore lo paghiamo da quando lo installano.

    La nuova piattaforma è stata predisposta da Acquirente Unico, società pubblica che garantisce la fornitura di energia elettrica ai clienti del mercato tutelato.

    In base ai dati Arera, il venduto di Enel supera l’80%, stessa percentuale dell’energia elettrica distribuita da edistribuzione, di intera proprietà di Enel. Sui nuovi contatori c’è il logo Enel, e quindi, in futuro, saremo tutti più liberi di comprare energia da Enel.

    Le altre centinaia di venditori si limiteranno a mercanteggiare i nostri dati.

    #agcm #privacy