In base ai dati pubblicati da Terna, nel suo rapporto mensile,e ai valori del PUN Index GME del Mercato del Giorno Prima, questa è la stima di quanto ci è costato utilizzare il metodo “a prezzo marginale” nei primi otto mesi dell’anno.
Inframarginale teorico = (PUN mensile – 40 €/MWh) × produzione FER mensile
Il valore di 40 €/MWh è il costo medio convenzionale utilizzato per rendere confrontabili i valori mensili.
L’inframarginale teorico rappresenta il differenziale economico lordo prodotto dall’applicazione del metodo “a prezzo marginale” e non l’utile conseguito dai produttori.
Fino ad agosto, le fonti rinnovabili hanno prodotto complessivamente 92,420 TWh:
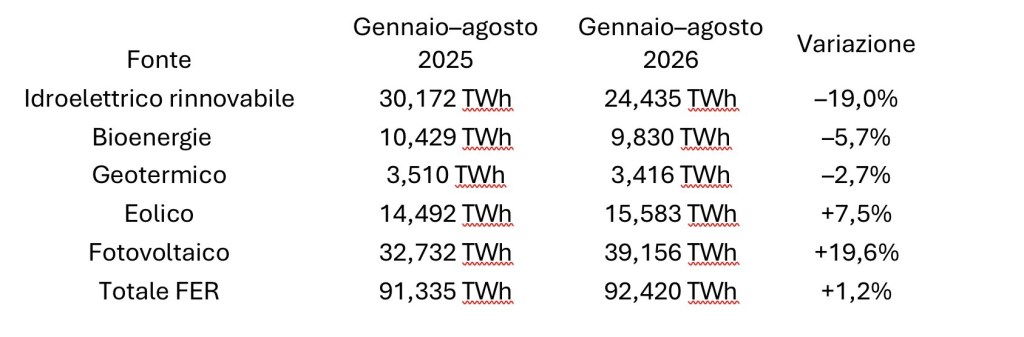
La crescita di oltre 6,4 TWh del fotovoltaico, e di 1,1 TWh dell’eolico, viene compensata dalla riduzione di 5,7 TWh di idroelettrico, bioenergie e geotermico.
Nonostante il notevole sviluppo del fotovoltaico, la produzione FER complessiva aumenta solamente dell’1,2%.
Fino ad agosto, il fabbisogno è di 218,010 TWh, contro 207,658 TWh nello stesso periodo del 2025, con un incremento del 5%.
Poiché la domanda è cresciuta molto più rapidamente della produzione rinnovabile, la quota FER sul fabbisogno è diminuita rispetto allo stesso periodo dell’anno scorso:
- gennaio–agosto 2025: circa 44,0%;
- gennaio–agosto 2026: 42,4%.
La produzione di rinnovabile non cresce quindi con lo stesso trend della domanda.
La differenza è stata coperta da:
- la produzione termica raggiunge 101,608 TWh, in aumento del 5,9%;
- il saldo netto con l’estero ammonta a 34,549 TWh, in aumento del 9,9%;
- la produzione nazionale netta al consumo copre l’85,7% della domanda;
- il restante 14,3% viene soddisfatto dalle importazioni.
Fino a marzo la produzione FER sale progressivamente da 8,873 a 10,407 TWh. La quota sul fabbisogno passa dal 31,6% al 39,3%. Il fotovoltaico è condizionato dalle giornate corte, mentre l’eolico offre un contributo rilevante: nei primi tre mesi produce 7,706 TWh, quasi quanto l’idroelettrico e il fotovoltaico.
L’inframarginale teorico del primo trimestre è stimato in 2,62 miliardi di euro.
Aprile e maggio sono i mesi migliori per le rinnovabili. La produzione fotovoltaica cresce rapidamente, mentre la domanda rimane relativamente contenuta:
- il 49,5% in aprile;
- il 52,8% in maggio, valore massimo degli otto mesi.
Maggio è l’unico mese nel quale le rinnovabili superano la metà del fabbisogno elettrico nazionale.
Il PUN rimane però intorno ai 119 €/MWh, e questo serve a sfatare la leggenda che le rinnovabili riducono le bollette.
L’inframarginale teorico calcolato è di 939 milioni ad aprile e 1,04 miliardi a maggio.
Da giugno la domanda cresce perché fa caldo e si ricorre ai condizionatori:
- 28,034 TWh in giugno;
- 32,455 TWh in luglio;
- 28,884 TWh in agosto.
La produzione FER resta elevata, ma non cresce allo stesso ritmo.
La quota rinnovabile scende quindi dal 52,8% di maggio al 47% di giugno e al 41,5% circa in luglio e agosto.
Nello stesso periodo il PUN aumenta 50,8%:
- maggio: 119,35 €/MWh;
- giugno: 132,50 €/MWh;
- luglio: 157,04 €/MWh;
- agosto: 180 €/MWh.
In agosto la produzione FER scende a 11,972 TWh, contro 13,457 TWh di luglio.
La diminuzione mensile è di 1,485 TWh, pari all’11%:
- fotovoltaico: –556 GWh;
- idroelettrico: –541 GWh;
- eolico: –325 GWh;
- bioenergie: –69 GWh.
Non risultano elementi che consentano di attribuire questa diminuzione a una fermata generalizzata, o deliberata, degli impianti rinnovabili. Il confronto con agosto 2025 mostra infatti una produzione FER complessivamente stabile, anzi leggermente superiore: +0,4%.
Rispetto ad agosto 2025:
- il fotovoltaico aumenta del 20,4%;
- l’idroelettrico diminuisce del 16%;
- l’eolico diminuisce del 24,2%;
- le bioenergie diminuiscono del 3,5%;
- il geotermico diminuisce del 3,4%.
La forte crescita del FV è stata quindi quasi completamente compensata dalla minore produzione idroelettrica ed eolica.
Interessante notare che in agosto si produce meno energia rinnovabile di luglio, l’inframarginale è superiore: 1,68 miliardi contro 1,58 miliardi di luglio.
E questo dipende dal PUN, salito da 157,04 a 180 €/MWh.
La stima dell’inframarginale di agosto è di 1,68 miliardi.
Valorizzando la produzione FER di ciascun mese, al relativo PUN, il valore teorico lordo dell’energia prodotta nei primi otto mesi è di 12,76 miliardi di euro.
Applicando alla produzione un costo medio convenzionale di 40 €/MWh, pari complessivamente a circa 3,70 miliardi, il differenziale inframarginale teorico risulta pari a:
9,06 miliardi di euro
Con la seguente distribuzione mensile:
Gennaio 0,82 mld €
Febbraio. 0,72 mld €
Marzo. 1,08 mld €
Aprile. 0,94 mld €
Maggio. 1,04 mld €
Giugno. 1,22 mld €
Luglio. 1,58 mld €
Agosto. 1,68 mld €
Totale. 9,06 mld €
Il risultato varia naturalmente in funzione del costo attribuito alla produzione rinnovabile.
Tuttavia, una valutazione equilibrata consente di collocare l’inframarginale, prodotto dalle sole fonti rinnovabili, in una fascia compresa fra 7,2 e 10,9 miliardi di euro.
Considerazioni conclusive
I valori calcolati sono una stima ma danno comunque l’ordine di grandezza dell’ammontare economico che si forma quando fonti caratterizzate da costi variabili relativamente bassi vengono valorizzate in un mercato il cui prezzo è determinato dalla fonti a costo più elevato e, nello specifico, dal gas.
Le rinnovabili non hanno prodotto molto più del 2025, ma il valore economico della loro produzione è aumentato..
La diminuzione della quota FER durante l’estate non ha ridotto l’inframarginale, anzi in luglio e agosto, proprio i mesi nei quali la quota rinnovabile è scesa al 41%, hanno prodotto per 3,26 miliardi di euro, e quindi più di tutto il primo trimestre.


