In occasione del confronto con le organizzazioni sindacali del 22 ottobre, l’amministratore delegato di Terna ha comunicato l’intenzione di ampliare le attività non regolate del gruppo.
Terna gestisce, in regime di monopolio regolato, un’infrastruttura essenziale per il Paese; la remunerazione è disciplinata da ARERA e trova copertura nelle componenti tariffarie delle bollette.
L’espansione delle attività svolte in concorrenza richiederebbe di verificare che i relativi costi e rischi non siano trasferiti, direttamente o indirettamente, all’attività regolata e quindi alle bollette.
Questo documento individua gli elementi necessari a tale verifica, senza presumere l’esistenza di irregolarità.
Il gruppo opera con società e ambiti di attività distinti:
Produzione di trasformatori elettrici con Tamini
Produzione di cavi elettrici con Brugg Cables
Progettazione, realizzazione e manutenzione di impianti energetici con Energy services
Connettività e telecomunicazioni con Connectivity
Attività relative agli interconnector con Interconnector
Dati semestrali e limiti del confronto
La tabella confronta i ricavi delle attività regolate e non regolate del gruppo nel primo semestre 2025 e nel primo semestre 2026.
Il confronto deve essere interpretato tenendo conto delle eventuali variazioni del perimetro societario; l’aumento dei ricavi, da solo, non dimostra né una crescita a perimetro omogeneo né un miglioramento della redditività.
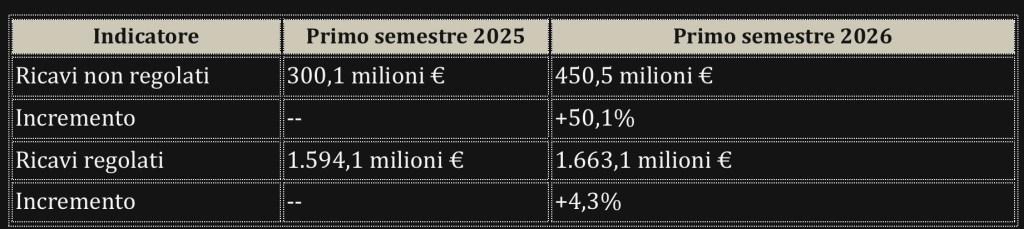
Fonti di riferimento: Terna, comunicato stampa «Approvati i risultati al 30 giugno 2026», 29 luglio 2026; confronto con il comunicato «Approvati i risultati al 30 giugno 2025», 29 luglio 2025.
Valutazione della crescita delle attività non regolate
Poiché le operazioni infragruppo sono eliminate nel consolidamento, ai ricavi consolidati occorre affiancare informazioni sui rapporti tra società e sui ricavi verso clienti esterni.
Le verifiche devono rispondere a tre domande:
- Quale parte dell’aumento dei ricavi deriva dalla crescita a perimetro omogeneo, quale dalle variazioni del perimetro societario e quale andamento presentano i margini operativi?
- Come viene finanziata l’espansione e quale quota delle risorse proviene da operazioni o garanzie infragruppo?
- Quali effetti documentati, positivi o negativi, produce l’espansione sui costi e sulle componenti tariffarie della trasmissione?
Separazione contabile e rapporti infragruppo
L’attività regolata di trasmissione si fonda su ricavi e costi riconosciuti secondo la disciplina tariffaria di ARERA.
Le attività non regolate comprendono produzioni industriali e servizi offerti in concorrenza.
La presenza dei due ambiti nello stesso gruppo non costituisce di per sé una violazione e può generare competenze industriali utili.
La condizione essenziale è che rischi, risorse, contratti e risultati siano distinti e correttamente attribuiti.
La verifica dei rapporti economici tra la capogruppo e le società attive nel non regolato deve riguardare il valore delle commesse, le procedure di selezione dei fornitori e i criteri di formazione dei prezzi.
L’eventuale convenienza degli acquisti infragruppo deve essere supportata da elementi verificabili, confrontabili con le alternative disponibili e riferiti ai benefici per l’attività regolata e per i consumatori.
La verifica deve comprendere l’impiego condiviso di personale, infrastrutture, sistemi informatici e capacità progettuali, oltre ai finanziamenti e alle garanzie.
- Quali criteri documentati consentono di ripartire i costi delle risorse utilizzate sia nell’attività regolata sia nelle attività commerciali?
- Quali garanzie e operazioni finanziarie collegano le società non regolate al gestore dell’attività regolata, e a quali condizioni economiche?
- Quali soggetti sostengono le eventuali perdite degli investimenti non regolati, e quali presidi ne impediscono il trasferimento ai costi riconosciuti in tariffa?
La tutela dei consumatori richiederebbe di verificare che i costi riconosciuti in tariffa siano pertinenti all’attività regolata e che le economie di scala e gli eventuali benefici siano attribuiti secondo criteri documentati e coerenti.
Esame distinto degli interconnector
I meccanismi economici degli interconnector devono essere esaminati separatamente dalle altre attività commerciali del gruppo, tenendo conto della relativa disciplina.
La verifica deve identificare beneficiari, flussi economici, coperture dei costi e possibili ricadute tariffarie, senza attribuire automaticamente tali flussi al segmento non regolato.
Richieste documentali e verifiche regolatorie
Per consentire una valutazione fondata e rispondere ai quesiti delle sezioni precedenti, si dovrebbe richiedere a Terna di rendere disponibili, nel rispetto degli obblighi di riservatezza, i seguenti elementi, organizzati per tema.
Risultati economici
In relazione alla valutazione della crescita delle attività non regolate, per ciascuna società attiva nel non regolato si richiede un prospetto dei ricavi verso clienti terzi, delle forniture infragruppo, dei margini operativi e dei capitali investiti, con indicazione delle variazioni del perimetro societario.
Acquisti infragruppo
In relazione alla verifica dei rapporti economici tra società, per gli acquisti delle società attive nel regolato da imprese collegate si richiede la documentazione sulle procedure di selezione, sugli esiti delle gare ove previste, sulle motivazioni delle aggiudicazioni e sulla congruità dei prezzi rispetto alle alternative disponibili.
Risorse condivise
In relazione ai quesiti sulla ripartizione delle risorse, si richiedono i criteri documentati di allocazione dei costi condivisi tra attività regolate e attività commerciali.
Finanziamenti, garanzie e perdite
In relazione ai quesiti sul finanziamento dell’espansione e sull’attribuzione dei rischi, si richiede un prospetto delle operazioni finanziarie infragruppo, delle garanzie prestate, dei dividendi distribuiti e delle eventuali perdite sostenute dalle diverse entità.
Si richiede inoltre ad ARERA di chiarire, nei limiti delle informazioni divulgabili, quali verifiche effettui sulla separazione contabile, quali costi siano esclusi dal riconoscimento tariffario e quali controlli riguardino i rapporti economici con imprese collegate.
Conclusione
Il consumatore ha il diritto di sapere quali costi vengono riconosciuti nella tariffa di trasmissione,che paga con la bolletta, a quali soggetti affluiscano i soldi e quali controlli vengono posti in essere per evitare che finanzino indirettamente altre attività svolte sul mercato concorrenziale.
Sarebbe quindi opportuno richiedere a Terna e ad ARERA un riscontro documentato sugli elementi elencati, indicando, per ciascuno, le informazioni disponibili, le eventuali limitazioni alla divulgazione e i tempi previsti per la risposta.


